

Financiamiento empresarial en Panamá: cómo elegir la estructura correcta para crecer
Una empresa puede tener una oportunidad clara —un contrato nuevo, una expansión, una compra de inventario o una inversión en equipos— y aun así quedar limitada por una mala estructura de financiamiento. El financiamiento empresarial funciona mejor cuando el plazo, el uso del dinero y la fuente de repago pertenecen a la misma historia económica.
Respuesta corta
El crédito empresarial no debería comenzar con la pregunta “¿cuánto me presta el banco?”. Debería comenzar con tres preguntas: ¿qué va a comprar esta deuda, de dónde saldrá el dinero para pagarla y cómo quedará la capacidad financiera de la empresa después de usarla? Una línea de crédito puede servir para capital de trabajo; un préstamo empresarial puede ser más coherente para activos o proyectos de mayor plazo; y otras estructuras, como factoring o financiamientos vinculados a comercio exterior, responden a ciclos distintos.
La Superintendencia de Bancos de Panamá reportó que, a junio de 2026, el crédito empresarial —estimado por la propia SBP para fines analíticos— representaba alrededor de 41.1% de la cartera privada local. El dato confirma la relevancia del financiamiento de empresas dentro del sistema, pero no dice qué estructura conviene a una compañía particular.
El problema cotidiano: la oportunidad aparece antes que la caja
Imagine una distribuidora que gana un contrato con un cliente grande. Para cumplirlo debe comprar B/.2 millones en inventario, pagar logística y sostener la operación durante varios meses antes de cobrar.
El dueño ve una oportunidad de crecimiento.
El CFO ve una necesidad temporal de caja.
El banco necesita entender el ciclo completo: compra, venta, cuenta por cobrar, cobro y repago.
Si esa necesidad se financia con una estructura que vence antes de que el negocio cobre, la deuda puede convertirse en presión aunque la operación sea rentable. Y si un activo que producirá durante cinco años se financia con una facilidad de seis meses, el problema no está necesariamente en el proyecto. Está en el descalce entre el plazo de la inversión y el plazo de la deuda.
Primero defina qué está comprando realmente la deuda
Antes de comparar tasas, conviene clasificar el uso de fondos.
| Necesidad de la empresa | Horizonte económico | Estructura que normalmente merece evaluarse |
|---|---|---|
| Inventario, insumos, cuentas por cobrar | Corto plazo / ciclo operativo | Línea de crédito, capital de trabajo, factoring |
| Maquinaria, equipos, remodelación | Mediano o largo plazo | Préstamo a término, leasing u otra estructura de activos |
| Expansión de planta o nueva capacidad | Mediano o largo plazo | Préstamo de inversión, financiamiento estructurado |
| Importaciones y comercio exterior | Según ciclo de compra y cobro | Línea, carta de crédito, financiamiento comercial |
| Adquisición o proyecto complejo | Según flujo esperado | Financiamiento estructurado y combinación deuda-capital |
Las estructuras concretas dependen de la evaluación de cada banco. Como referencia pública, Banco Nacional de Panamá presenta facilidades para capital de trabajo, inventario, maquinaria, equipos, cartas de crédito y otros usos empresariales. Banistmo diferencia líneas para capital de trabajo de préstamos comerciales para necesidades de mediano plazo, mientras Multibank publica alternativas que van desde líneas y factoring hasta financiamientos estructurados.
El punto no es escoger un producto por su nombre. Es entender la lógica financiera que hay detrás.
Línea de crédito: flexibilidad para un ciclo que se repite
Una línea de crédito suele tener sentido cuando la empresa necesita financiar un ciclo de corto plazo que vuelve a convertirse en efectivo: compra inventario, vende, cobra, paga la facilidad y vuelve a utilizarla.
La oferta publicada por Banco Nacional de Panamá vincula sus líneas rotativas y créditos de corto plazo con capital de trabajo, inventario, cuentas por cobrar y cartas de crédito. Banistmo describe una estructura de límite anual con desembolsos parciales y posibilidad de reutilización conforme se repaga, según el tipo de línea.
La pregunta empresarial es sencilla:
Si la línea se utiliza hoy, ¿qué evento operativo concreto la devuelve a cero o libera capacidad?
Si la respuesta es “la próxima venta”, “el cobro de estas facturas” o “la rotación de este inventario”, existe una fuente de repago operativa que puede modelarse.
Si la respuesta es “renovarla el próximo año”, merece una revisión más profunda.
Préstamo empresarial: cuando el activo necesita tiempo
Un préstamo empresarial a término puede ser más coherente cuando el dinero financia un activo o proyecto cuyo retorno ocurre durante varios años.
Un equipo industrial no debería evaluarse solamente por su precio. Hay que preguntar:
• ¿Cuánta capacidad adicional produce?
• ¿Qué ahorro o margen genera?
• ¿Cuándo empieza a operar?
• ¿Qué ocurre si la demanda tarda en llegar?
• ¿Cuánto servicio de deuda agrega a la empresa?
• ¿Qué capacidad bancaria queda para el siguiente proyecto?
Un buen financiamiento para crecimiento no termina en el desembolso. Termina cuando la inversión genera resultados, paga la deuda y deja a la empresa con capacidad para ejecutar otra oportunidad.
El error de financiar todo con la misma herramienta
Una empresa puede tener al mismo tiempo:
• una necesidad de inventario de 90 días;
• una cuenta por cobrar a 120 días;
• un equipo que se amortiza económicamente en cinco años;
• y un proyecto de expansión que empieza a generar caja dentro de doce meses.
Esas cuatro necesidades no son financieramente iguales.
Usar una sola facilidad para cubrirlas puede hacer que la empresa pierda visibilidad sobre qué parte de la deuda se paga con operación ordinaria, qué parte depende de un proyecto y qué parte está sosteniendo una brecha permanente.
Para profundizar en la elección entre estructuras de corto y largo plazo, vea Préstamo vs. línea de crédito: qué conviene según el uso del dinero. Si la presión viene del ciclo operativo, conviene revisar también Capital de trabajo: por qué una empresa puede vender más y necesitar más financiamiento.
Cuatro preguntas antes de solicitar financiamiento
1. ¿Cuál es el uso exacto de los fondos?
El uso de fondos debe describir con precisión qué comprará o financiará la deuda: inventario, maquinaria, expansión, adquisición, cuentas por cobrar u otra necesidad identificable. “Crecimiento” por sí solo no explica una operación.
Mejor:
• B/.800,000 para inventario;
• B/.1.5 millones para maquinaria;
• B/.700,000 para instalación, adecuaciones y puesta en marcha.
La especificidad permite relacionar deuda con activos, calendario y resultados.
2. ¿Cuál es la fuente de repago?
La fuente de repago es el flujo económico que se espera utilizar para pagar la deuda: caja operativa, cobros, margen incremental u otro flujo defendible. La garantía es respaldo y no sustituye esa fuente.
La fuente de repago debería explicar qué flujo esperado atenderá la obligación: cobros de clientes, margen incremental, ahorro operativo, generación del negocio existente o una combinación defendible.
La guía Cómo demostrar capacidad de pago y fuente de repago al banco desarrolla esta parte con mayor profundidad.
3. ¿Qué plazo necesita realmente la inversión?
El plazo debe conversar con el ciclo económico del uso de fondos. Una necesidad de 90 días y un activo de cinco años requieren lógicas distintas.
4. ¿Qué capacidad queda después?
La empresa debe medir cuánta liquidez, capacidad de endeudamiento y espacio bancario conservará después de asumir la nueva obligación. Una operación útil no debería resolver un proyecto y dejar sin margen el siguiente movimiento.
Una empresa no debería evaluar solamente si puede pagar esta operación. También debería preguntarse qué ocurrirá si dentro de seis meses aparece otra oportunidad.
Capacidad bancaria → crédito → inversión → capacidad nueva → crecimiento → repago → nueva capacidad.
Ese ciclo es más valioso que conseguir el mayor monto posible una sola vez.
Financiamiento para proyectos de expansión empresarial
El financiamiento para proyectos de expansión empresarial necesita algo más que estados financieros históricos. El banco debe poder entender qué cambia con la inversión.
Mercado.
Demanda.
Inversión.
Aporte propio.
Deuda.
Plazo.
Fuente de repago.
Garantías.
Riesgos.
Escenario conservador.
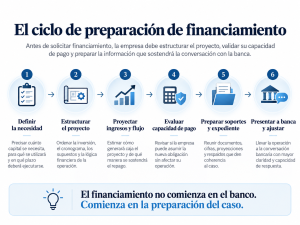
Una empresa que prepara esas variables antes de conversar con el banco llega a la mesa con una estructura, no solamente con una necesidad.
La masterclass Cómo preparar un proyecto antes de solicitar financiamiento empresarial explica ese proceso paso a paso.
Qué suele revisar un banco antes de avanzar
Las exigencias cambian por institución, operación y perfil de riesgo, pero las páginas públicas de bancos panameños muestran patrones repetidos: información legal de la sociedad, estados financieros, información interina, referencias, garantías cuando aplican y documentación del uso de fondos.
Por ejemplo, Global Bank publica entre sus requisitos para ciertas líneas estados financieros auditados o declaraciones de renta, documentos societarios y avalúos cuando existe garantía hipotecaria. Banco Nacional de Panamá solicita, para sus facilidades comerciales publicadas, documentación corporativa, estados financieros auditados y soportes de garantías, entre otros elementos.
Por eso un expediente bancario no debería construirse como una carpeta desordenada. Debe explicar la operación.
Vea Cómo construir un expediente bancario defendible para un crédito empresarial.
¿Cómo puede ayudar Quantum?
Quantum Audit & Finance analiza el uso de fondos, la capacidad de pago, la deuda vigente, la fuente de repago y el respaldo para estructurar una operación de financiamiento que pueda explicarse y defenderse ante instituciones financieras.
Línea de negocio: Financiamiento para Crecer / Asesoría para el Financiamiento Empresarial
Quantum Audit Finance no es un banco y no promete aprobación de crédito.
Quantum prepara, analiza y estructura la decisión para que la empresa pueda sostener una conversación financiera más clara con bancos y otras fuentes de capital.
En una operación de financiamiento, Quantum puede trabajar sobre:
• uso de fondos;
• capacidad de pago;
• fuente de repago;
• deuda existente;
• plazo;
• garantías;
• escenarios;
• expediente y memo financiero;
• y capacidad bancaria después de la operación.
Si una empresa busca un asesor financiero Panamá para ordenar una decisión de crédito, la pregunta no debería ser solamente quién consigue préstamos empresariales. La pregunta útil es quién puede traducir la oportunidad empresarial a una estructura financiera defendible.
El punto de partida es Caja → Deuda → Respaldo → Próximo movimiento.
Conversar con Quantum sobre la estructura del proyecto.
Preguntas frecuentes
¿Qué es financiamiento empresarial?
Es el uso de deuda, capital u otras estructuras para financiar operación, inversión, expansión o proyectos de una empresa. En banca comercial puede incluir líneas, préstamos a término, factoring, cartas de crédito y otras facilidades sujetas a evaluación.
¿Qué diferencia hay entre un préstamo y una línea de crédito?
El préstamo normalmente financia un monto y plazo definidos. Una línea permite disponer fondos dentro de un límite, según las condiciones establecidas. La estructura adecuada depende del uso de fondos y del ciclo de repago.
¿Una garantía sustituye la capacidad de pago?
No deberían confundirse. La garantía aporta respaldo; la fuente de repago explica de dónde saldrá el dinero para atender la deuda.
¿Qué documentos necesita una empresa para solicitar crédito?
Depende del banco y de la operación. Es común que se soliciten estados financieros, documentación corporativa, información interina, detalle de deuda, uso de fondos y soportes de garantías cuando aplican.
¿Quantum aprueba o presta el dinero?
No. Quantum es una firma de asesoría y arquitectura financiera. Su papel es preparar y estructurar la empresa y la operación; la decisión de crédito corresponde a la institución financiera.