Respuesta rápida: el refinanciamiento es una reestructuración de deuda para mejorar condiciones del crédito existente, por ejemplo una tasa más baja o una cuota más manejable. En la práctica, el banco no mira solo la deuda actual: revisa caja, historial de pago, respaldo documental y la lógica económica del ajuste.
Resumen: El refinanciamiento busca cambiar las condiciones de una deuda vigente sin confundir alivio de cuota con solución estructural. Para que tenga sentido, la empresa debe demostrar capacidad de pago, una razón financiera clara para el cambio y documentos que permitan validar riesgo, origen de fondos y continuidad operativa. La garantía puede respaldar la operación, pero no reemplaza el análisis del flujo de caja.
Evaluar admisibilidad en Q-ISA Credit
¿Cómo funciona el refinanciamiento de un préstamo?
Definición categórica: el refinanciamiento es una reestructuración de la deuda vigente para sustituir condiciones financieras anteriores por otras nuevas que el acreedor aprueba. Ese cambio puede perseguir menor tasa, plazo distinto o una cuota más compatible con la caja de la empresa.
En los materiales de referencia revisados, refinanciar significa tomar un nuevo crédito o renegociar condiciones para pagar una obligación anterior. Eso ayuda a ordenar pagos, pero no borra el riesgo original ni convierte automáticamente una empresa en sujeto más sólido. La decisión se apoya en tres preguntas: qué problema resuelve, si el nuevo esquema es pagable y si el costo total del cambio tiene sentido frente al beneficio.
DATOS ECHO / INTERNOS: la intención real del lector es educacional y busca entender cómo funciona el refinanciamiento de un préstamo antes de decidir. La consulta recogida apunta a comparar opciones, particularmente para bajar tasa de interés.
DATOS EXTERNOS: una fuente bancaria de referencia describe el refinanciamiento como una reestructuración de la deuda existente; otra fuente divulgativa señala que suele buscar una tasa de interés más baja y que la comparación debe considerar el saldo pendiente y el total de pagos restantes.
INTERPRETACIÓN: para una empresa, la pregunta correcta no es solo “¿me baja la cuota?”, sino “¿me mejora el costo financiero total sin debilitar la operación futura?”. Si la respuesta es sí, el refinanciamiento puede ser una herramienta útil; si solo posterga tensión de caja, el alivio es temporal.
¿Qué evalúa el banco antes de aprobar un refinanciamiento?
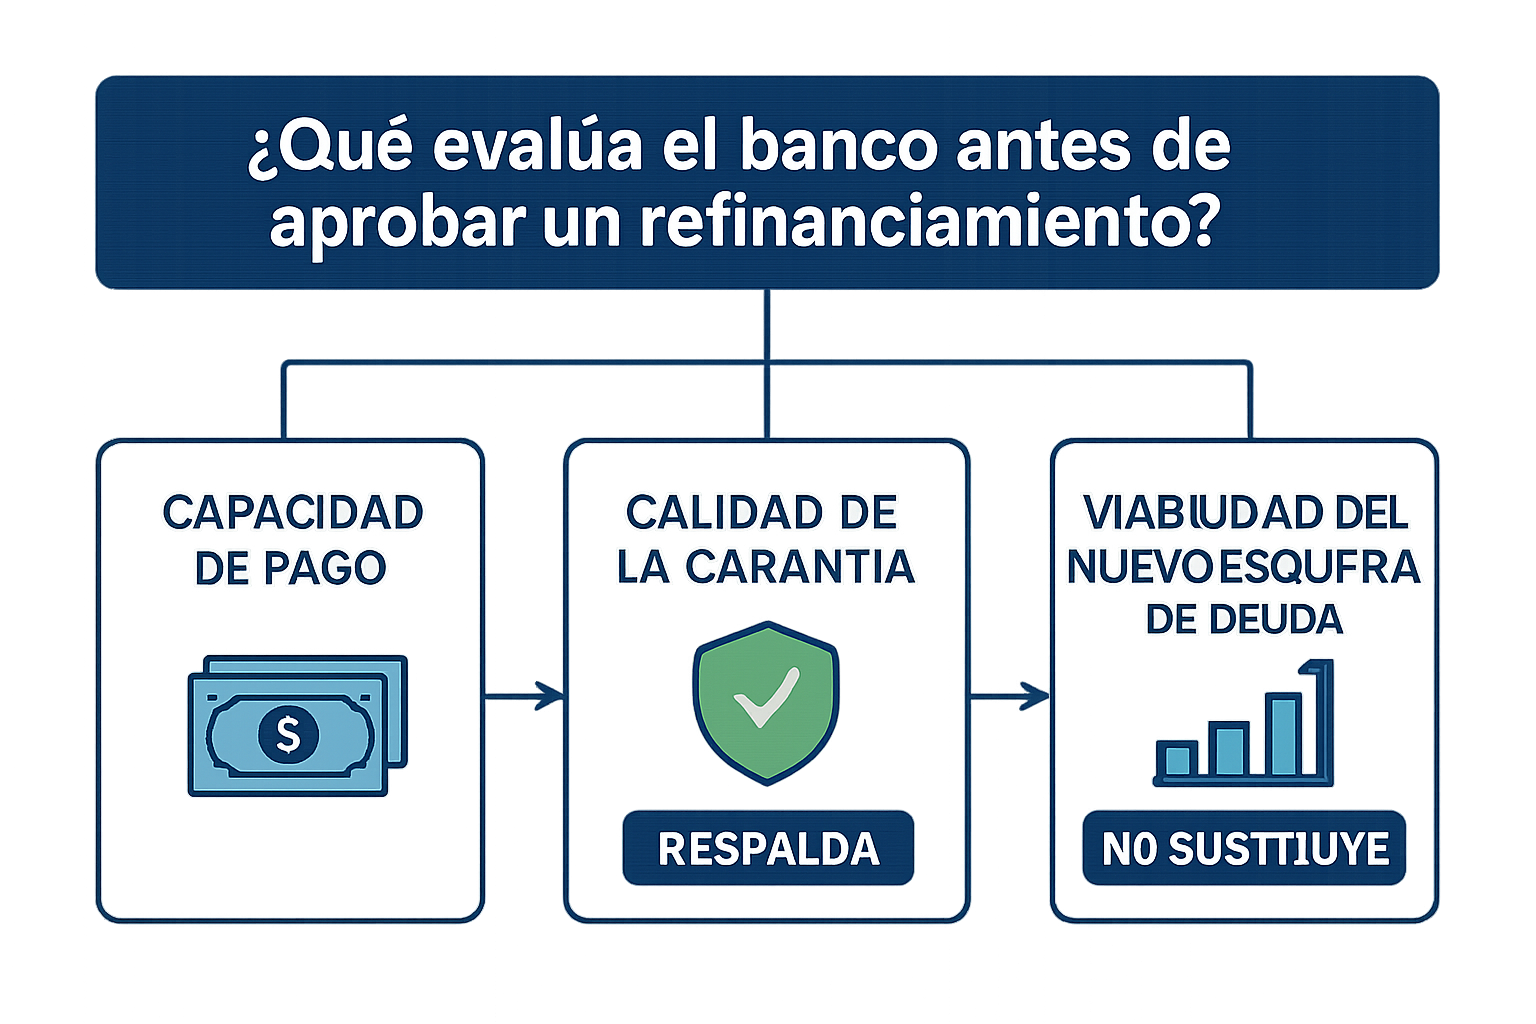
El banco evalúa capacidad de pago primero, garantía después y documentación como soporte del riesgo. No aprueba un refinanciamiento porque exista un activo; lo aprueba cuando la nueva estructura muestra lógica financiera y menor probabilidad de incumplimiento.
La capacidad de pago se analiza con ingresos, flujo de caja, estabilidad de ventas, cargas financieras actuales y comportamiento previo. La garantía se revisa por su calidad, liquidez y valor realizable, porque sirve como respaldo de recuperación. La documentación permite confirmar que lo que la empresa declara coincide con su realidad contable y operativa.
Capacidad de pago: el criterio que suele pesar más
Si la empresa ya tiene presión de caja, el banco querrá ver cómo se sostendrán las nuevas cuotas. El historial de cumplimiento, la generación de efectivo y la coherencia entre ingresos y obligaciones son piezas centrales. Un refinanciamiento con cuota menor puede no ser viable si el negocio sigue sin generar caja suficiente.
Garantía: respaldo, no sustituto
La garantía reduce parte del riesgo del acreedor, pero no corrige una operación débil. En términos prácticos, un activo valioso ayuda, pero no compensa ventas caídas, endeudamiento excesivo o estados financieros inconsistentes. El banco busca entender si, aun sin ejecutar la garantía, la empresa podrá pagar.
Documentación típica que respalda el análisis:
- estados financieros y su lectura de liquidez y endeudamiento;
- detalle de la deuda vigente y cuadro de amortización;
- evidencia de ingresos y proyección de caja;
- soportes de activos ofrecidos en garantía, si aplica;
- explicación del propósito del refinanciamiento y del uso esperado de la mejora financiera.
Cuando faltan documentos o estos no coinciden entre sí, el banco suele frenar la decisión o pedir aclaraciones adicionales. Por eso, la preparación no consiste solo en reunir papeles: consiste en construir una historia financiera verificable.
Entidades en Panamá que ofrecen refinanciamiento: ¿cómo comparar opciones?
En Panamá, la comparación real entre entidades no debe hacerse solo por el titular “tasa baja”. Debe leerse con criterio de riesgo: cuánto cuesta realmente el nuevo crédito, qué plazo impone, qué garantías exige y qué tan compatible es con el flujo de la empresa.
Como referencia de mercado, los bancos y otras entidades crediticias pueden ofrecer estructuras distintas para deuda empresarial. Sin embargo, la mejor opción no es universal. Depende del perfil del negocio, del destino del refinanciamiento y del nivel de presión financiera actual. En ese punto, comparar solo la tasa puede llevar a decisiones engañosas, porque un plazo más largo puede bajar la cuota pero elevar el costo total.
| Requerimiento / necesidad del cliente | Desafío financiero, regulatorio u operativo | Solución de estructuración / criterio de preparación |
|---|---|---|
| Bajar la tasa de interés | La tasa publicada no refleja el costo total si hay plazo mayor, comisiones o nuevas garantías | Comparar costo financiero total, cuota y saldo final antes de aceptar la oferta |
| Reducir la cuota mensual | Una cuota menor puede venir acompañada de más tiempo de deuda y mayor carga acumulada | Validar que la empresa soporte el plazo y que la mejora no sea solo temporal |
| Consolidar pasivos | Varias obligaciones dispersas complican el seguimiento de caja y vencimientos | Ordenar el cuadro de deudas, vencimientos y fuentes de repago antes de negociar |
| Aportar garantía | El activo ofrecido puede no tener suficiente liquidez o valor realizable esperado | Presentar avalúos, titularidad y claridad sobre el bien sin asumir que reemplaza la capacidad de pago |
Interpretación: la mejor entidad para refinanciar no es necesariamente la que anuncia la tasa más baja, sino la que estructura una obligación que la empresa sí puede cumplir. Si el ahorro aparente se compensa con riesgo operativo o costos adicionales, el beneficio real disminuye.
Ventajas del refinanciamiento empresarial
El refinanciamiento puede servir para ordenar caja, suavizar cuotas y hacer más previsible el servicio de la deuda. En un entorno empresarial, eso es valioso cuando el problema principal es el calendario de pagos y no necesariamente la inviabilidad del negocio.
Una ventaja frecuente es que permite reacomodar la deuda para que la empresa tenga más oxígeno operativo. Otra es que puede mejorar la gestión interna al unificar obligaciones o sustituir una deuda costosa por una estructura más clara. También puede ayudar a preservar relaciones con proveedores y empleados si evita un estrés de caja inmediato.
Pero estas ventajas solo se materializan si el nuevo esquema es coherente con la capacidad real de pago. Si el refinanciamiento simplemente desplaza el problema hacia adelante, la ventaja es aparente. En ese caso, la empresa gana tiempo pero no soluciona la causa.
Qué debe verificar el cliente antes de valorar la ventaja:
- si la cuota nueva cabe en la caja proyectada;
- si el plazo adicional compensa o encarece el costo total;
- si la deuda refinanciada mejorará el orden financiero o solo diluirá la presión;
- si la garantía exigida es proporcional al tamaño y riesgo de la operación.
La lectura correcta es práctica: el refinanciamiento sirve cuando mejora la sostenibilidad de la deuda y no cuando solo posterga una tensión ya visible.
Riesgos asociados al refinanciamiento y cuándo puede salir mal
El principal riesgo del refinanciamiento es confundir alivio de cuota con recuperación financiera. Si la empresa refinancia sin corregir el origen del problema, puede terminar con más plazo, más costo total o una nueva obligación igual de difícil de sostener.
Otro riesgo es subestimar el peso de la garantía. Cuando se ofrece un activo, la empresa puede asumir que eso basta para el cierre; en realidad, el banco seguirá analizando caja, cumplimiento y consistencia documental. También existe el riesgo operativo de comprometer activos críticos o de aceptar condiciones que restrinjan la flexibilidad futura.
DATOS ECHO / INTERNOS: el workspace incluye un análisis de situaciones empresariales con presión de caja, lo que refuerza que el refinanciamiento debe leerse como una decisión de estabilidad, no solo como una rebaja de cuota.
DATOS EXTERNOS: la referencia consultada advierte que, al refinanciar, importa comparar el monto restante y la tasa original frente al nuevo esquema. La lógica es consistente con el análisis de costo total.
INTERPRETACIÓN: una operación puede ser técnicamente aprobable y, aun así, estratégicamente mala si no mejora la capacidad de pago futura. El error no está solo en la tasa, sino en aceptar una estructura que prolonga el estrés financiero sin resolverlo.
Pasos para solicitar un refinanciamiento
El proceso es más sólido cuando la empresa llega con cifras ordenadas, explicación clara y una propuesta de repago razonable. El banco no solo quiere saber cuánto debe la empresa, sino por qué ahora el refinanciamiento tiene sentido y cómo se devolverá el dinero.
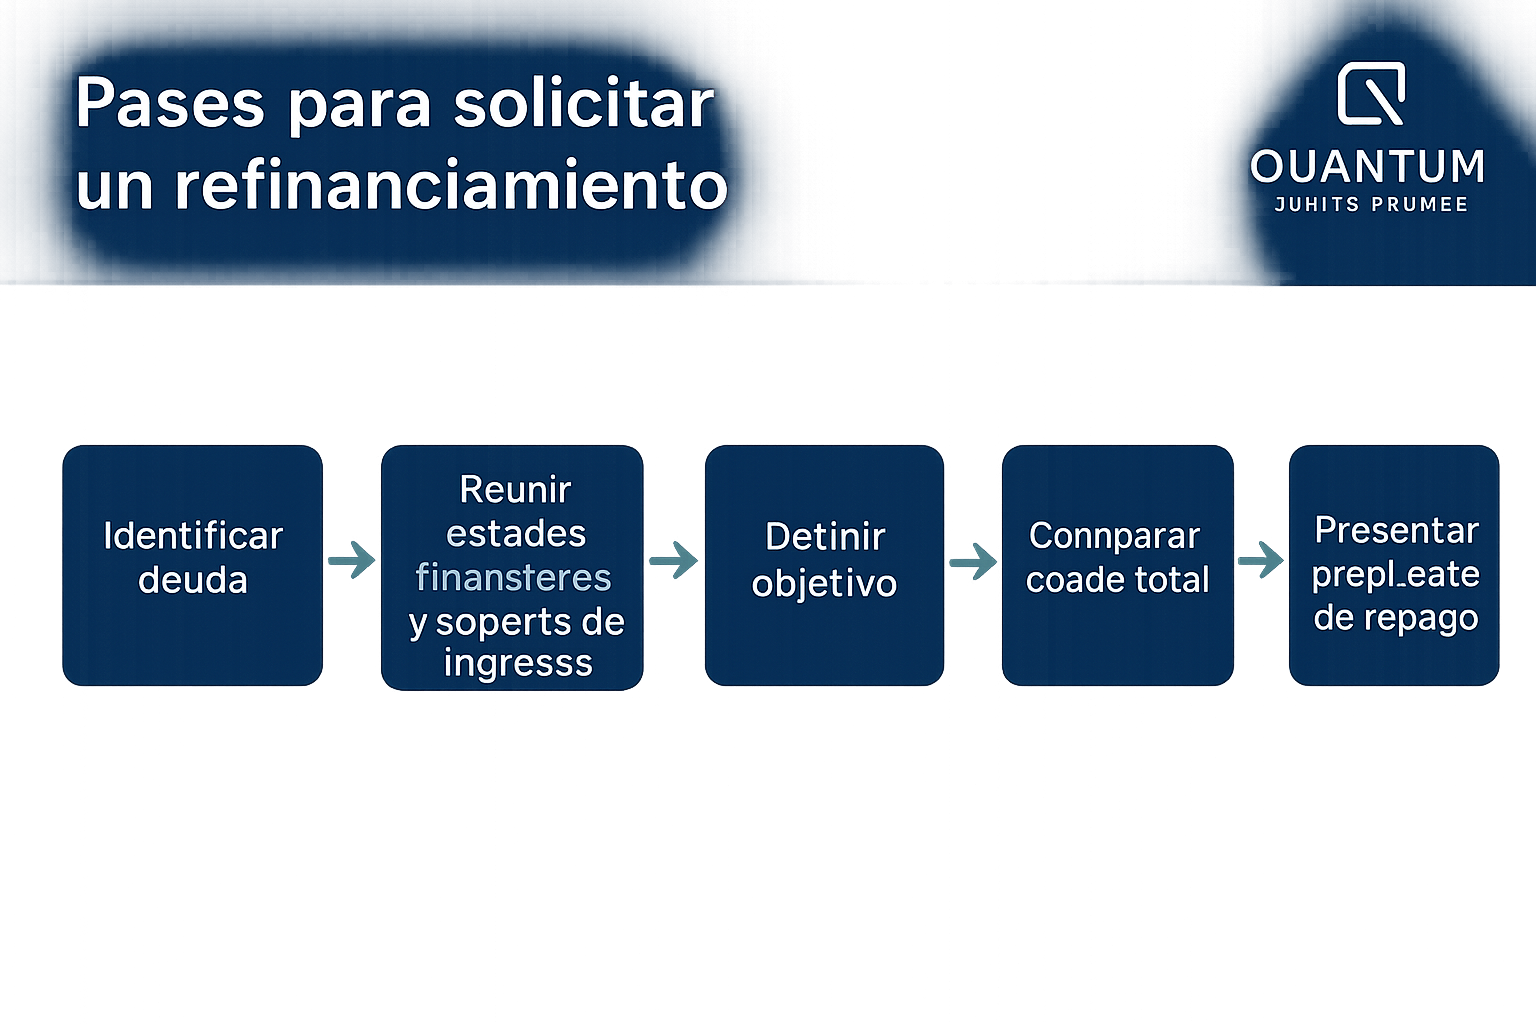
- Identificar la deuda exacta que se quiere refinanciar y su saldo pendiente.
- Reunir estados financieros, cuadro de deuda y evidencia de ingresos.
- Definir el objetivo: reducir cuota, bajar tasa, ordenar pasivos o ajustar plazo.
- Comparar el costo total de la operación frente al beneficio esperado.
- Preparar la garantía, si existe, con sustento de titularidad y valor.
- Presentar una explicación ejecutiva de por qué la nueva estructura es pagable.
Documentación necesaria para el refinanciamiento
La documentación debe permitir que el analista entienda el riesgo sin suposiciones. Mientras más clara sea la información, menos espacio hay para objeciones sobre inconsistencias, sobreendeudamiento o falta de trazabilidad en los flujos.
- estados financieros recientes;
- detalle de obligaciones vigentes;
- proyecciones de caja;
- soportes de ingresos;
- documentación de garantía, si aplica;
- explicación del propósito del refinanciamiento.
Un expediente ordenado no garantiza aprobación, pero sí mejora la calidad de la evaluación. En refinanciamiento, la claridad documental reduce fricción y ayuda a que la discusión se concentre en la viabilidad, no en correcciones básicas.
Errores comunes al refinanciar deuda y criterios para decidir
El error más común es comparar solo la tasa de interés y no el costo total. Una tasa menor puede esconder un plazo mayor, nuevas exigencias de garantía o costos que vuelven menos atractivo el cambio.
Otro error es pedir refinanciamiento sin tener visibilidad sobre la caja futura. Si la empresa no sabe cuánto generará ni cuándo, el nuevo crédito queda apoyado en una proyección débil. También es un problema presentar información incompleta o contradictoria: el banco interpreta esa falta de consistencia como mayor riesgo.
Qué conviene revisar antes de decidir:
- si la deuda actual es sostenible con los ingresos proyectados;
- si el refinanciamiento reduce presión o solo la difiere;
- si la garantía propuesta es razonable y no compromete activos críticos;
- si la empresa puede sostener el nuevo esquema sin sacrificar operación;
- si el asesoramiento recibido contempla el flujo de caja, no solo la tasa.
Escenario empresarial ilustrativo: una compañía con obligaciones cortas y cuotas altas recibe una propuesta para extender el plazo y bajar la cuota mensual. A primera vista, la medida libera caja. Sin embargo, al revisar la operación, se observa que la empresa mantiene ventas estables pero márgenes estrechos y que la deuda futura queda más larga y con mayor costo acumulado. Si la empresa no ajusta sus gastos y no mejora su cobranza, el refinanciamiento solo compra tiempo. Si, en cambio, usa el alivio para estabilizar el ciclo operativo y ordenar sus vencimientos, la operación puede tener sentido financiero.
La decisión correcta no se toma por impulso ni por urgencia. Se toma cuando la deuda está cuantificada, la caja está explicada y la nueva estructura mejora la capacidad de cumplir.
Preguntas frecuentes sobre refinanciamiento empresarial en Panamá
¿El refinanciamiento sirve para bajar la tasa de interés?
Sí, puede servir para eso, pero la tasa no debe analizarse sola. La empresa debe revisar el costo total, el plazo, las comisiones y la relación entre cuota nueva y flujo de caja. Una tasa menor no garantiza una mejora real si el compromiso final resulta más caro o más largo.
¿La garantía reemplaza la capacidad de pago?
No. La garantía es un respaldo para el acreedor, no una prueba de sostenibilidad del negocio. El banco sigue evaluando ingresos, flujo de caja, historial de cumplimiento y consistencia documental. Un activo valioso puede ayudar, pero no corrige una operación que no genera caja suficiente.
¿Qué entidad ofrece la mejor opción de refinanciamiento?
No existe una respuesta universal. La mejor opción depende del monto, el plazo, la tasa efectiva, las garantías exigidas y la capacidad de la empresa para cumplir. Comparar solo por publicidad o por cuota mensual puede llevar a decisiones incompletas. La comparación debe partir del costo total y del riesgo operativo.
¿Qué documentos suelen pedir para evaluar un refinanciamiento?
Normalmente se revisan estados financieros, detalle de la deuda actual, soportes de ingresos, proyecciones de caja y documentos sobre la garantía, si aplica. Esa información permite evaluar si la nueva estructura es coherente con la realidad financiera y si la empresa podrá sostenerla sin tensar más su operación.
Si el objetivo es evaluar si el refinanciamiento realmente mejora la estructura financiera de su empresa, el criterio no debe ser solo la tasa: debe ser la capacidad de pago futura, la calidad del respaldo y la claridad del expediente. Cuando esas tres piezas encajan, la conversación con el banco avanza con más precisión.