El financiamiento de contratos empresariales en Panamá permite que una empresa ejecute contratos adjudicados sin desordenar su caja. La clave no está solo en “conseguir fondos”, sino en demostrar que el contrato, el capital de trabajo y la fuente de repago están alineados con la operación real del negocio.
Resumen: Este tipo de financiamiento busca adelantar recursos para cumplir hitos, compras o planilla operativa vinculada al contrato. La evaluación bancaria revisa capacidad de pago, calidad del contrato, cronograma de desembolsos, respaldo documental y, cuando aplica, garantías. El objetivo práctico es sostener la ejecución sin confundir liquidez temporal con rentabilidad ni usar la garantía como sustituto del repago.
Evaluar mi empresa con Q-ISA Credit
¿Qué es el financiamiento de contratos empresariales?
El financiamiento de contratos empresariales es una estructura de crédito diseñada para cubrir necesidades de caja ligadas a un contrato ya adjudicado o en ejecución. Su función es adelantar recursos para compras, mano de obra, logística o gastos de cumplimiento mientras el cliente paga según los hitos pactados.
En la práctica, la banca no financia una promesa abstracta. Evalúa un documento con obligaciones específicas, entregables, condiciones de cobro y responsables de ejecución. También revisa si la empresa puede absorber retrasos, diferencias de avance o pagos parciales sin romper su ciclo operativo. En Panamá, las fuentes públicas y privadas suelen exigir requisitos claros para acceder a crédito, y los productos más estructurados tienden a pedir evidencia financiera y comercial consistente.
Cuando el contrato está bien armado, el préstamo no sustituye la gestión del negocio: la complementa. Por eso la estructura debe responder a una pregunta central: ¿el contrato genera flujos suficientemente previsibles para pagar la deuda y sostener el resto de la operación?
Importancia del capital de trabajo para contratistas
El capital de trabajo es el puente entre la adjudicación y el cobro. Si una empresa no tiene caja suficiente para ejecutar, puede quedar atrapada entre la obligación de cumplir y la espera por pagos parciales o por recepción final.
En contratos de bienes, obras o servicios, los pagos suelen estar definidos en el pliego, el contrato o la orden de compra, y pueden requerir informes de recepción parcial, total o por avance. Eso significa que la empresa debe financiar primero una parte del ciclo operativo. Si la caja es insuficiente, aparecen retrasos en compras, atrasos en subcontratistas o presión sobre la planilla y los proveedores.
Qué observa el banco cuando analiza capital de trabajo
La banca suele mirar si el activo corriente alcanza para cubrir el pasivo corriente, si la liquidez de corto plazo es suficiente y si el negocio puede atravesar el desfase entre ejecución y cobro. No basta con mostrar ventas o un contrato grande: también importa la secuencia de cobro, la capacidad de compra y la disciplina de pagos.
Por eso, el financiamiento de contratos adjudicados debe ordenar tres planos distintos: la capacidad de pago de la empresa, la calidad del contrato como generador de flujo y la liquidez disponible para sostener la operación diaria.
¿Qué evalúa el banco antes de financiar contratos adjudicados?
El banco evalúa si el contrato es financiable, no solo si existe una adjudicación. Quiere saber quién paga, cuándo paga, bajo qué condiciones y qué pasaría si hay retrasos o cambios en la ejecución. También revisa la salud financiera de la empresa y la coherencia entre lo que promete el contrato y lo que realmente puede ejecutar.
Las fuentes de referencia sobre contratación pública en la región muestran que la documentación financiera suele incluir evidencia de registro bancario, estados financieros auditados cuando corresponde y ratios básicos de solvencia y liquidez. Aunque esos criterios no se trasladan automáticamente a cada banco panameño, sí ilustran el tipo de evidencia que permite ordenar una evaluación seria.
- Capacidad de pago: se analiza el flujo de caja proyectado, el historial de cumplimiento y la relación entre deuda esperada y repago.
- Calidad del contrato: se revisan hitos, penalidades, condiciones de recepción y riesgo de cancelación o modificación.
- Garantía: se valora su liquidez, cobertura y facilidad de ejecución, pero no reemplaza la capacidad de pago.
- Capacidad operativa: se verifica si la empresa puede ejecutar el contrato con su estructura actual o con apoyo temporal.
Si alguno de estos elementos falla, el problema no suele ser solo de aprobación: puede aparecer una estructura de deuda desalineada con la realidad del proyecto.
Fricciones, barreras y riesgos que frenan la aprobación
El financiamiento de contratos empresariales se complica cuando la operación depende de supuestos débiles. Un contrato adjudicado no garantiza por sí mismo liquidez, margen ni continuidad. La banca necesita entender cómo se convierte ese contrato en caja y qué soporta la empresa si el cliente tarda más de lo previsto.
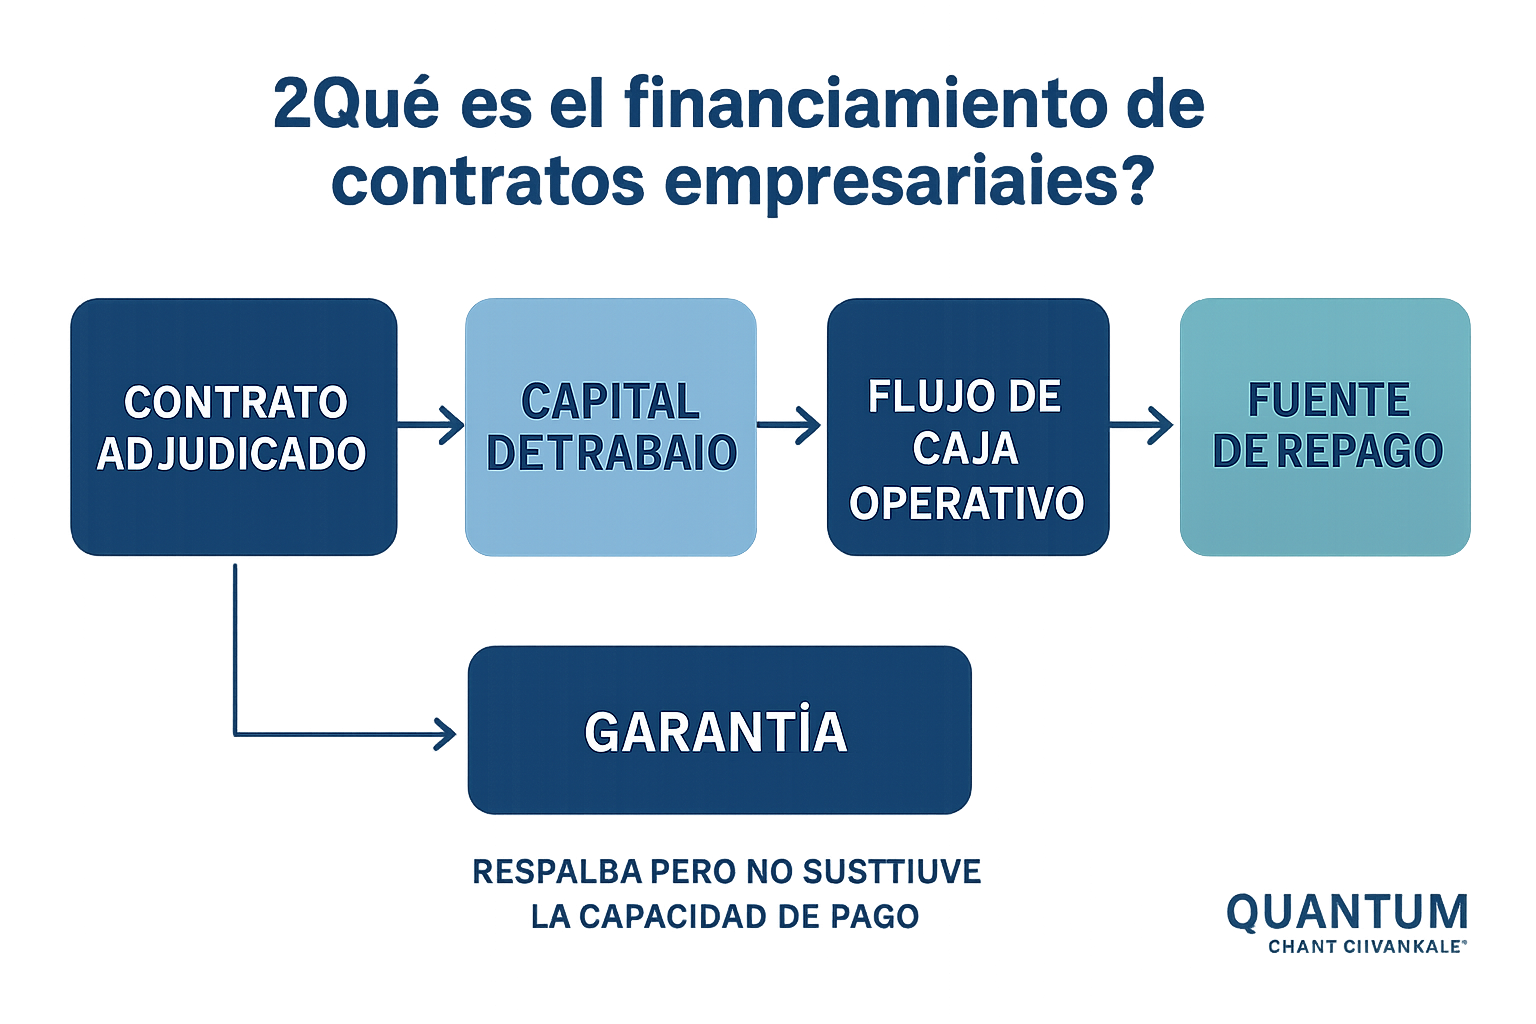
Un contrato adjudicado es un activo operativo, no efectivo. La garantía es un respaldo, no una sustitución del repago. La fuente de repago debe venir del flujo del contrato o de ingresos complementarios verificables.
- Desfase entre avance y cobro: si la obra o servicio requiere compras tempranas, pero el pago llega por hitos, la caja se tensiona. La documentación útil es el cronograma contractual y la política de recepción de avances.
- Costeo incompleto: presupuestos subestimados o sin contingencia dejan poco margen para absorber inflación, fletes, subcontratos o reprocesos. La banca lo detecta al revisar presupuesto, estados financieros y consistencia de márgenes.
- Dependencia excesiva de un solo contrato: si una sola adjudicación sostiene toda la liquidez, un retraso afecta toda la operación. Ayuda presentar cartera, contratos recurrentes y otras fuentes de ingresos.
- Garantías poco líquidas: una garantía difícil de ejecutar reduce la confianza en la estructura. El banco prefiere activos y respaldos cuya realización sea clara y documentable.
- Documentación incompleta: contratos sin anexos, órdenes de compra, actas o evidencia de adjudicación ralentizan la evaluación y elevan el riesgo percibido.
La preparación correcta no elimina el riesgo, pero sí lo hace visible y administrable. Eso es lo que permite estructurar un financiamiento más cercano a la realidad del negocio.
Tabla de decisión: necesidad del contrato, fricción y estructura sugerida
| Requerimiento / necesidad del cliente | Desafío financiero, regulatorio u operativo | Solución de estructuración / criterio de preparación |
|---|---|---|
| Comprar inventario o materiales antes de facturar | La caja sale antes de que entre el pago y puede abrirse un desfase de liquidez | Modelar el flujo del contrato por hitos, definir uso específico de fondos y documentar el calendario de cobros |
| Cubrir planilla, subcontratos o logística de ejecución | El cumplimiento operativo depende de pagos puntuales y cualquier atraso afecta entregables | Presentar presupuesto detallado, contratos de soporte y evidencia de capacidad operativa para absorber el ciclo de cobro |
| Respaldar una solicitud de crédito con garantía | La garantía por sí sola no prueba repago ni sustituye la rentabilidad del contrato | Separar capacidad de pago, valor de la garantía y fuente de repago; aportar avalúos, títulos o soportes de liquidez según aplique |
| Solicitar financiamiento con varios contratos en ejecución | La mezcla de cronogramas complica la lectura del flujo y puede ocultar concentración de riesgo | Construir un cuadro consolidado de contratos, fechas de cobro, costos directos y dependencias operativas |
| Evitar retrasos por validación bancaria | La falta de soporte documental ralentiza la evaluación y eleva las observaciones | Preparar contrato adjudicado, anexos, estados financieros, evidencia bancaria y soportes de cumplimiento antes de la solicitud |
Estrategias para financiar contratos adjudicados sin afectar la operación
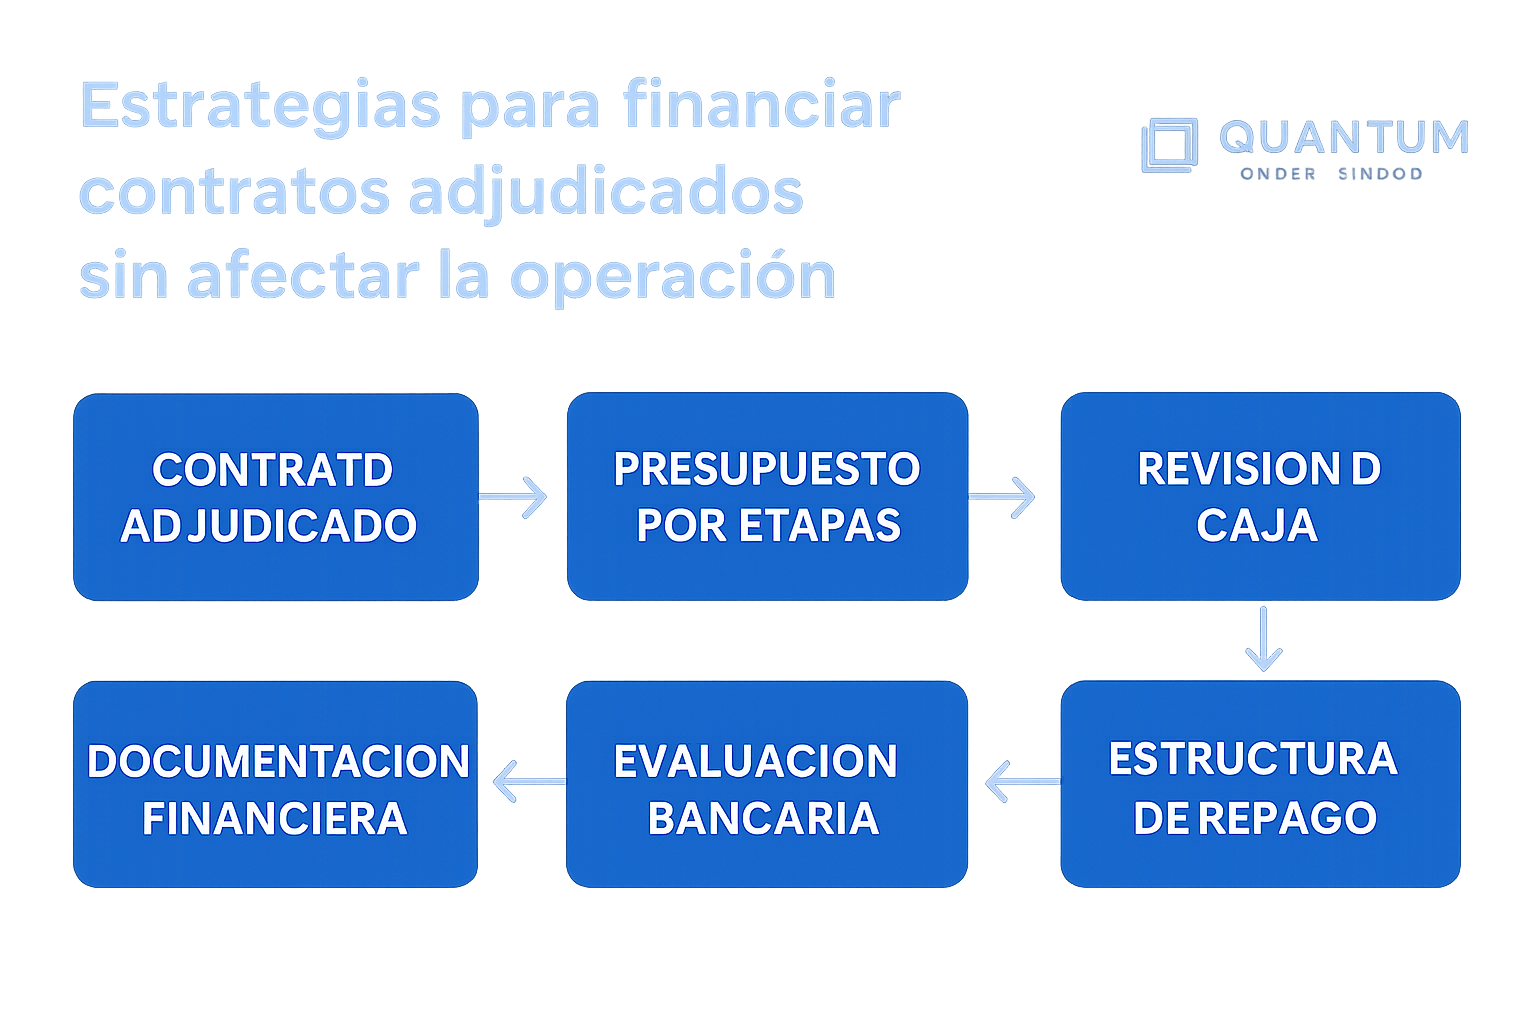
La mejor estrategia no es pedir más deuda, sino ordenar el contrato para que el crédito tenga un uso claro y un repago trazable. Cuando el banco entiende cómo entra el dinero, cómo sale y qué cubre cada desembolso, la conversación deja de ser genérica y se vuelve técnica.
1. Alinear el monto con el calendario real del contrato
El monto financiado debe responder al desfase entre egresos y cobros, no a una cifra arbitraria. Se debe usar el cronograma de ejecución, los hitos de facturación y el presupuesto de costos directos para definir cuánto capital hace falta y por cuánto tiempo.
Esto evita endeudarse de más o financiar gastos que no tienen relación con el contrato. La empresa debe poder demostrar que cada dólar solicitado tiene un destino operativo verificable.
2. Separar el contrato de la operación general
Cuando una empresa mezcla gastos del contrato con gastos corporativos, la evaluación se vuelve confusa. Conviene identificar qué costos pertenecen al proyecto, cuáles son estructurales y cuáles no deben cargarse al financiamiento.
Esta separación mejora la lectura del banco, facilita el control interno y reduce el riesgo de usar fondos de corto plazo para tapar problemas estructurales del negocio.
3. Fortalecer la fuente de repago
El repago puede venir del propio contrato, de cartera recurrente o de una combinación de flujos verificables. Lo importante es que la fuente sea razonable, documentada y coherente con el plazo del crédito.
Si el contrato paga por avance, la estructura debe contemplar ese calendario. Si paga al final, la empresa necesita capacidad intermedia para sostener la ejecución. La banca buscará consistencia entre la promesa comercial y la realidad financiera.
4. Preparar evidencia antes de la reunión con el banco
El expediente no debe armarse a última hora. Conviene presentar adjudicación, contrato, órdenes de compra, estado de avance, estados financieros, extractos o referencias bancarias y cualquier soporte que explique el ciclo de caja.
Una solicitud ordenada acelera la lectura de riesgo y reduce observaciones repetidas. También ayuda a demostrar que la empresa conoce su operación y no depende de supuestos optimistas.
Ejemplo o escenario empresarial: cómo se estructura un caso realista
Una empresa contratista adjudicada para suministrar materiales y coordinar instalación en varias etapas recibe un contrato con pagos parciales contra avance. El problema no es la adjudicación, sino la caja: debe comprar inventario al inicio, pagar transporte, cubrir parte de la planilla técnica y esperar la recepción del primer hito para recuperar liquidez. Si solicita un crédito sin separar costos del proyecto y costos generales, el banco verá un flujo confuso. Si, en cambio, presenta el cronograma de entregas, el presupuesto por etapas, el soporte del contrato, la evidencia de adjudicación y el esquema de repago con el propio flujo del proyecto, la evaluación será más clara. En ese escenario, la empresa no busca “más deuda”, sino una estructura de capital de trabajo que le permita cumplir el contrato sin detener otras operaciones ni atrasar pagos a proveedores.
Errores comunes al financiar contratos adjudicados
Los errores más costosos aparecen cuando la empresa confunde urgencia con preparación. Una necesidad de caja real puede terminar en una estructura mal diseñada si no se revisan márgenes, plazos y soportes. La banca suele detectar rápidamente cuando la solicitud se arma para resolver un hueco inmediato, pero no para sostener la ejecución.
- Usar la garantía como argumento principal: una garantía ayuda, pero no reemplaza el análisis de capacidad de pago.
- Sobreestimar ventas o utilidad: si el contrato tiene costos altos o pagos tardíos, el margen puede ser menor al esperado.
- No incluir contingencias: cualquier obra, suministro o servicio puede tener retrasos, ajustes o costos indirectos.
- Mezclar deuda de corto plazo con necesidades estructurales: si el problema es permanente, el producto debe ser coherente con esa realidad.
- Presentar documentos incompletos: la falta de soporte retrasa la decisión y debilita la narrativa financiera.
Evitar estos errores no garantiza aprobación, pero sí mejora la calidad de la evaluación y reduce fricciones innecesarias.
Preguntas frecuentes sobre financiamiento de contratos empresariales
¿Un contrato adjudicado garantiza que el banco apruebe el crédito?
No. La adjudicación es una señal positiva, pero el banco sigue evaluando capacidad de pago, estructura de cobro, costos de ejecución y calidad de la documentación. Un contrato puede ser real y aun así no ser financiable si el flujo no cubre la deuda o si la empresa no puede soportar el ciclo operativo.
¿La garantía sustituye el análisis financiero?
No. La garantía complementa el análisis, pero no reemplaza la capacidad de pago. El banco quiere saber de dónde saldrá el repago, cuánto margen hay y qué pasa si el cliente se retrasa. Una garantía puede mejorar la estructura, pero no corrige una operación débil ni un contrato mal costeado.
¿Qué documentos suelen fortalecer la solicitud?
Suelen ayudar el contrato adjudicado, anexos, órdenes de compra, cronograma de entregas, estados financieros, soportes bancarios, presupuesto por etapas y evidencia del uso de los fondos. Cuanto más clara sea la relación entre contrato, gastos y repago, más sólida será la evaluación.
¿Qué pasa si el contrato paga por avance y no al inicio?
Entonces la empresa necesita un capital de trabajo bien dimensionado para cubrir el desfase inicial. En ese caso, el banco revisa si el flujo proyectado permite sostener compras, planilla y operación hasta el primer cobro. La clave es demostrar que el calendario de pagos es compatible con la deuda.
Si el objetivo es financiar contratos adjudicados sin comprometer la operación, la decisión correcta empieza por ordenar el expediente, validar el flujo y definir con precisión la fuente de repago. Para estructurar esa revisión con criterio bancario, el paso siguiente es evaluar la empresa con la información financiera y contractual completa.