La línea de crédito comercial y el préstamo empresarial resuelven necesidades distintas. La primera sirve mejor cuando el negocio requiere flexibilidad para cubrir capital de trabajo, inventario o descalces temporales de caja; el segundo encaja mejor cuando la necesidad es puntual, definida y asociada a un propósito concreto. La decisión correcta se sostiene en evidencia financiera, no en intuición.
Resumen: el banco evalúa para qué se usará el dinero, cómo se repaga con la operación del negocio, qué tan estable es la caja y qué respaldo real aporta la garantía. Una estructura bien preparada mejora la lectura del riesgo; una garantía valiosa no reemplaza ingresos suficientes ni un flujo de caja consistente.
Evaluar mi empresa con Q-ISA Credit
Qué problema resuelve cada alternativa
La diferencia no está solo en el nombre del producto, sino en la lógica financiera que sostiene la operación. La línea de crédito comercial entrega un cupo reutilizable: el negocio toma fondos cuando los necesita y paga intereses sobre el monto efectivamente usado. El préstamo empresarial desembolsa una suma definida para un propósito específico y se amortiza bajo un calendario previamente pactado.
En términos prácticos, la línea favorece necesidades variables y recurrentes, mientras que el préstamo es más adecuado para una inversión con monto y plazo más claros. Esto coincide con la observación internacional de que las pequeñas y medianas empresas enfrentan obstáculos para acceder a financiamiento, por lo que la estructuración correcta importa tanto como la solicitud en sí. El punto de partida es identificar si el negocio necesita liquidez flexible o financiamiento de un gasto puntual.
La banca no suele decidir solo por el destino del dinero. También mira la capacidad de pago del negocio, la calidad de la información financiera, la estabilidad de los ingresos y el alineamiento entre plazo del crédito y vida útil del activo o necesidad financiada. Ahí se define si conviene una estructura revolvente o una deuda a plazo.
Diferencias clave entre línea de crédito y préstamo
La comparación útil no es “cuál cuesta menos” en abstracto, sino cuál se adapta mejor al patrón de uso del dinero y a la caja del negocio. Un préstamo empresarial concentra el desembolso y ordena pagos periódicos desde el inicio. Una línea de crédito comercial ofrece flexibilidad, pero exige disciplina operativa para no convertir una herramienta de corto plazo en una deuda permanente mal administrada.
| Requerimiento / necesidad del cliente | Desafío financiero, regulatorio u operativo | Solución de estructuración / criterio de preparación de la organización |
|---|---|---|
| Comprar inventario de forma recurrente | La demanda cambia por temporada y la caja puede descalzarse antes del cobro a clientes | Analizar rotación, ciclos de inventario y cuentas por cobrar para justificar una línea de crédito comercial con uso controlado |
| Financiar un activo específico o una inversión puntual | El banco necesita ver destino claro, plazo coherente y fuente de repago identificable | Estructurar un préstamo empresarial con proyecciones y respaldo documental del proyecto o activo |
| Cubrir faltantes temporales de liquidez | El riesgo es depender de refinanciamiento continuo sin capacidad real de repago | Demostrar flujos estacionales, política de cobros y límites de uso para que la línea no sustituya capital permanente |
| Buscar mayor previsibilidad de pagos | Una mala elección puede tensionar la operación si el calendario no coincide con la generación de ingresos | Elegir el producto cuyo cronograma de pagos sea consistente con el ciclo operativo del negocio |
La tabla muestra una regla sencilla: cuando el uso es variable, la línea suele ser más eficiente; cuando el destino es concreto y el repago puede proyectarse, el préstamo aporta orden. En ambos casos, el banco quiere ver cómo el financiamiento mejora la operación sin depender de supuestos débiles.
Qué evalúa el banco y por qué importa
El banco evalúa tres capas distintas: capacidad de pago, calidad de la garantía y viabilidad del proyecto o destino. Son criterios relacionados, pero no equivalentes. La capacidad de pago responde a si la empresa genera caja suficiente para cumplir. La garantía aporta mitigación del riesgo, pero no sustituye ingresos. La viabilidad del proyecto prueba que el crédito tiene una razón económica coherente.
La literatura internacional sobre banca y evaluación crediticia destaca que los bancos fortalecen su gestión de riesgo cuando combinan información financiera con mejores prácticas de supervisión y análisis del negocio. Eso significa que la decisión no se apoya en un solo documento, sino en un conjunto de evidencias que deben hablar entre sí. Estados financieros, flujo de caja, antigüedad de la operación y comportamiento de pago suelen ser parte del cuadro general.
Capacidad de pago
La capacidad de pago se estudia para determinar si la empresa puede atender capital e intereses sin comprometer su operación. El banco busca señales de estabilidad en ventas, márgenes, liquidez y disciplina de cobro. Si la caja es irregular, la empresa debe explicarlo con evidencia: estacionalidad, contratos, cuentas por cobrar, inventario o concentración de clientes.
Garantía y colateral
La garantía se analiza por su valor, liquidez y facilidad de realización. Un activo valioso no siempre es una garantía útil si es difícil de vender o si su valor está muy expuesto a cambios. Por eso, el banco no solo pregunta qué se ofrece, sino también cuánto puede recuperar y en qué plazo razonable. La garantía protege, pero no convierte una operación débil en una operación sana.
Fricciones que suelen complicar la aprobación
Una línea de crédito comercial o un préstamo empresarial pueden fracasar por razones que no son visibles a simple vista. La primera fricción es la confusión entre liquidez y rentabilidad: una empresa puede vender bien y aun así no tener caja para pagar si cobra tarde o si concentra demasiado inventario. La segunda es el desajuste entre plazo y uso del dinero: financiar con deuda corta un activo de larga vida, o usar deuda de largo plazo para tapar faltantes permanentes de operación, suele deteriorar la estructura.
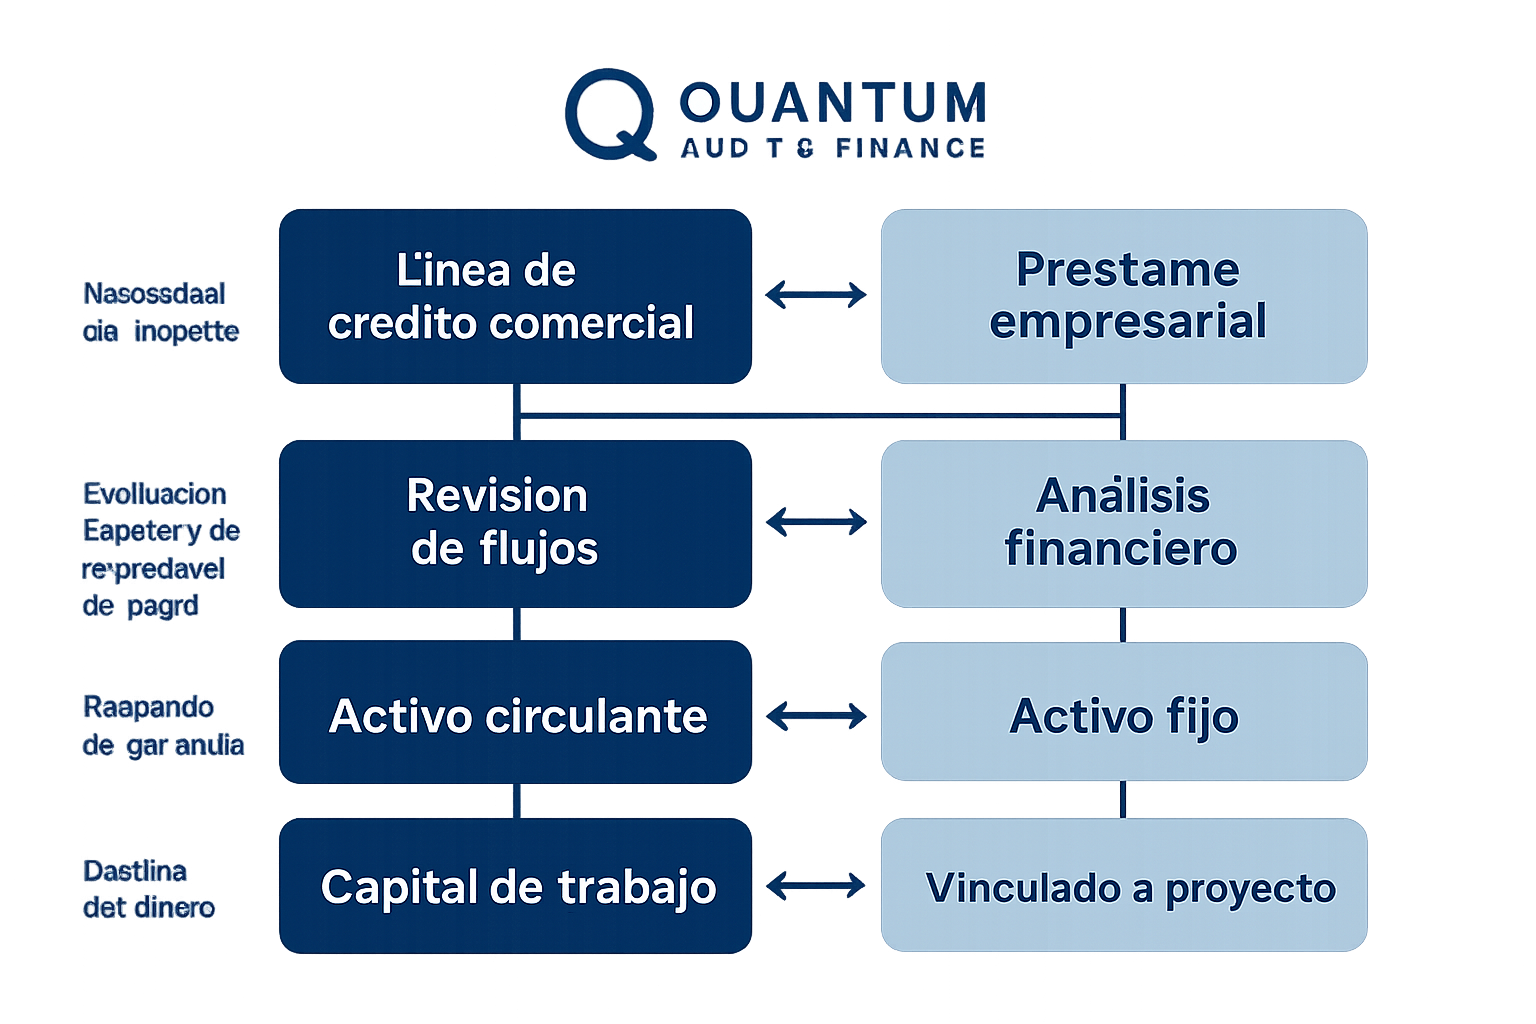
La tercera fricción es documental. El banco necesita consistencia entre estados financieros, declaraciones, soporte bancario y narrativa del negocio. Cuando la información no coincide, aumenta la percepción de riesgo. La cuarta fricción es la garantía sobrevalorada: si el empresario cree que el aval o el activo bastarán por sí solos, puede subestimar la necesidad de demostrar repago. La quinta es la falta de trazabilidad del destino del dinero, especialmente cuando el financiamiento se pide para inventario, crecimiento comercial o reorganización operativa.
Estas fricciones importan porque afectan la decisión, el precio, las condiciones o la profundidad del análisis. Prepararse consiste en ordenar evidencia, anticipar preguntas y explicar con claridad cómo el crédito mejora la operación sin depender de supuestos optimistas.
Cómo elegir la opción adecuada para tu negocio
La mejor elección nace de una pregunta básica: ¿el negocio necesita flexibilidad o certidumbre? Si la respuesta es flexibilidad, la línea de crédito comercial suele ajustarse mejor. Si la necesidad es puntual, medible y con un destino definido, el préstamo empresarial normalmente ofrece una estructura más limpia. El criterio no debe ser cuál “aprueba más fácil”, sino cuál encaja mejor con el ciclo de caja y con la lógica económica del uso.
También conviene revisar el perfil de la empresa. Las organizaciones con ventas estables, cobros previsibles y necesidades repetitivas suelen aprovechar mejor una línea. Las que planean una compra de equipo, expansión concreta o refinanciación ordenada suelen beneficiarse más de un préstamo. En ambos casos, la solidez de la información financiera y la claridad del destino pesan más que una presentación comercial demasiado general.
La referencia internacional muestra que el acceso al financiamiento sigue siendo un reto para muchas pymes, por lo que estructurar bien la solicitud es parte del trabajo financiero, no un trámite accesorio. Elegir bien ayuda a evitar sobreendeudamiento, tensiones de caja y solicitudes que no reflejan la realidad del negocio.
Documentación y señales que fortalecen la solicitud
El expediente debe responder tres preguntas: qué necesita la empresa, por qué lo necesita y cómo lo pagará. Para un préstamo empresarial, el banco suele buscar estados financieros, soporte del proyecto o activo, proyecciones y evidencia del flujo que sostendrá la amortización. Para una línea de crédito comercial, el foco suele estar en el ciclo operativo, el historial de cobros, la rotación de inventario y la estacionalidad de la demanda.
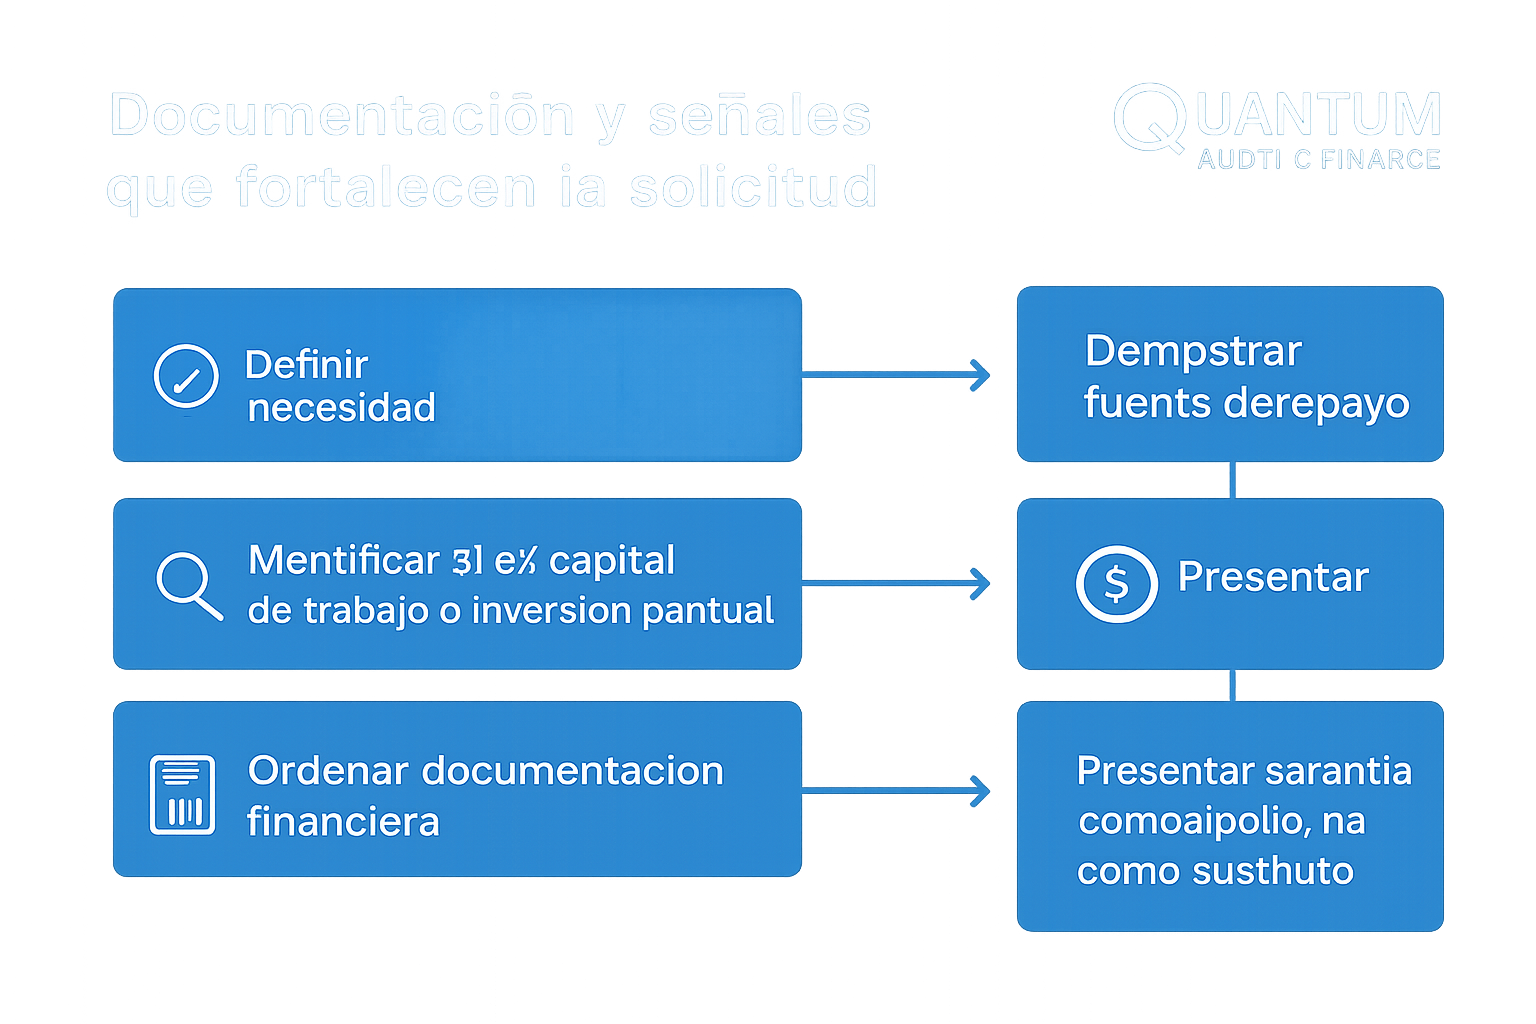
La calidad documental no se limita a presentar papeles. Se trata de construir una historia financiera coherente. Si el negocio pide una línea para inventario, debe poder mostrar rotación, márgenes y tiempo de recuperación del efectivo. Si pide un préstamo para inversión, debe explicar por qué ese gasto generará valor y cómo se reflejará en la caja. Cuando la evidencia es consistente, la banca puede evaluar mejor el riesgo y el cliente entiende con mayor precisión lo que está comprometiendo.
En Panamá, la preparación también debe cuidar la forma: balances ordenados, soportes actualizados y una narrativa que conecte operación, deuda y repago. La solidez del expediente no garantiza aprobación, pero reduce fricciones innecesarias y mejora la calidad de la conversación con la entidad financiera.
Ejemplo empresarial: inventario estacional versus inversión puntual
Una empresa distribuidora de productos de consumo masivo tiene dos necesidades distintas durante el año. En el primer semestre, compra inventario adicional para atender picos de demanda y necesita liquidez temporal antes de cobrar a sus clientes. En ese caso, una línea de crédito comercial puede funcionar mejor porque permite usar fondos solo cuando hay compras fuertes y repagarlos a medida que entra la caja. El banco observará el ciclo de inventario, la cartera de clientes y la rotación del efectivo.
Meses después, la misma empresa decide comprar un montacargas para mejorar su operación de bodega. Esa necesidad tiene un monto definido, una vida útil esperada y un beneficio operativo más estable. Ahí un préstamo empresarial puede ser más adecuado, porque ordena el financiamiento como una inversión de propósito específico. La empresa deberá mostrar la cotización, el impacto en eficiencia y la forma en que el ahorro operativo o el crecimiento contribuirán al repago. El ejemplo ilustra que el producto financiero correcto depende del uso, no solo del tamaño del crédito.
Errores comunes al comparar ambas opciones
El error más frecuente es elegir el producto por la cuota aparente y no por el ciclo financiero real. Una tasa o pago mensual que luce cómodo al inicio puede ser inadecuado si la empresa cobra tarde o si el inventario tarda en convertirse en efectivo. Otro error es usar una línea de crédito comercial como si fuera capital permanente; eso puede esconder problemas estructurales de caja y volver la deuda una dependencia.
También es común asumir que una garantía fuerte compensa un negocio débil. En la práctica, el banco sigue mirando la capacidad de repago. Otro problema es no separar necesidades. Si una empresa mezcla inventario, inversión y gastos corrientes dentro de una misma solicitud, le resulta más difícil demostrar destino y justificar estructura. Finalmente, algunas solicitudes fallan por falta de consistencia entre lo que la empresa dice y lo que sus estados o extractos muestran.
Evitar estos errores requiere disciplina de preparación: definir el propósito, cuantificar la necesidad, justificar la fuente de pago y ordenar la documentación. Esa combinación mejora la lectura bancaria y permite elegir con más rigor entre una línea de crédito comercial y un préstamo empresarial.
FAQ
¿La línea de crédito comercial siempre es más flexible que un préstamo?
Por lo general sí, porque permite usar y repagar fondos dentro de un límite reutilizable. Pero esa flexibilidad tiene una contrapartida: exige control. Si el negocio no administra bien su ciclo de caja, la línea puede convertirse en una solución temporal mal usada. La flexibilidad ayuda cuando la necesidad es variable y recurrente.
¿La garantía puede reemplazar la capacidad de pago?
No. La garantía ayuda a mitigar el riesgo del banco, pero no sustituye la capacidad real de la empresa para generar caja. Una operación débil sigue siendo débil aunque el colateral sea atractivo. Por eso la banca revisa la fuente de repago, la estabilidad de ingresos y la coherencia del financiamiento con la actividad del negocio.
¿Cuándo tiene más sentido un préstamo empresarial?
Cuando el dinero se destina a una necesidad puntual y bien definida: compra de equipo, expansión concreta o una inversión con beneficio operativo claro. En esos casos, el préstamo ofrece un calendario de pagos más ordenado. También ayuda cuando la empresa puede explicar con claridad cómo el proyecto aportará ingresos o eficiencia para atender la deuda.
¿Qué documentación suele fortalecer una solicitud?
La combinación más útil es la que conecta operación y repago: estados financieros, soporte del uso de fondos, proyecciones, historial de cobros, evidencia de inventario o contratos según el caso. El objetivo no es acumular papeles, sino construir una explicación coherente. Cuando el expediente respalda el destino y la fuente de pago, el análisis se vuelve más sólido.
Si tu empresa necesita capital de trabajo, inventario o financiamiento para crecer, el siguiente paso no es pedir dinero a ciegas: es estructurar la solicitud con orden, evidencia y criterio bancario. Evaluar mi empresa con Q-ISA Credit