Respuesta rápida: Un crédito comercial es un financiamiento para que la empresa sostenga su operación o crecimiento con recursos externos, pero la banca no evalúa solo la garantía. Revisa capacidad de pago, historial, endeudamiento, flujo de caja, documentación financiera y coherencia del propósito del préstamo antes de decidir.
Resumen: Si usted busca un crédito comercial en Panamá, el punto central no es únicamente cuánto financiamiento solicita, sino si su empresa puede pagarlo, con qué evidencia lo demuestra y qué tan consistente es el uso propuesto de los fondos. La garantía ayuda, pero no sustituye caja, historial ni viabilidad.
Evaluar mi empresa con Q-ISA Credit
¿Qué es un credito comercial y qué evalúa realmente la banca?
Un crédito comercial es un financiamiento que permite a una empresa recibir bienes, servicios o recursos monetarios con pago diferido. En el contexto bancario, el banco no solo mira la solicitud: evalúa si la empresa puede asumir una obligación nueva sin deteriorar su liquidez ni aumentar su riesgo de incumplimiento.
La primera variable es la capacidad de pago. Eso implica revisar ingresos, flujo de caja, nivel de endeudamiento y comportamiento histórico de pago. La evidencia internacional usada como referencia para análisis de riesgo señala que el historial de pago y el endeudamiento total son datos clave para evaluar la probabilidad de repago. En términos prácticos, la banca busca señales de que la empresa genera suficiente caja para cubrir la deuda sin tensar su operación.
La segunda variable es el propósito del financiamiento. Un crédito para capital de trabajo no se analiza igual que uno para expansión, inventario o renovación de deuda. La entidad quiere ver que el uso del dinero tiene lógica económica y que no se trata de cubrir desorden financiero con más deuda sin plan.
La tercera variable es la calidad documental. Estados financieros, planillas, declaraciones, extractos, soportes de ventas y cuentas por cobrar permiten verificar consistencia entre lo que la empresa dice y lo que realmente muestra su operación.
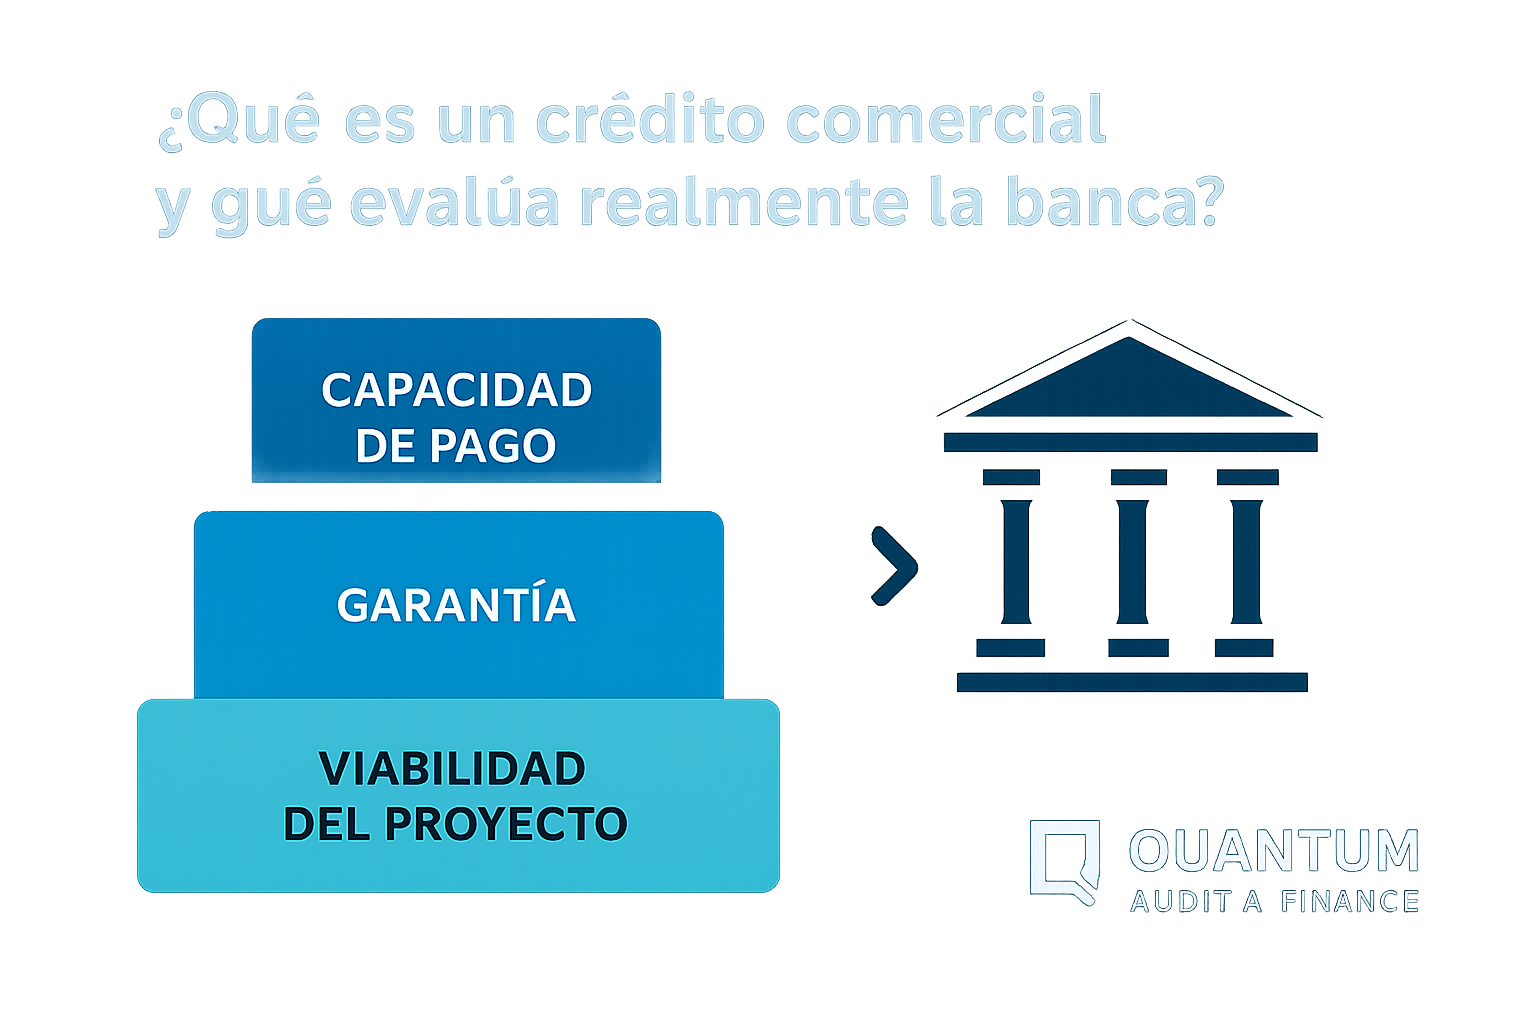
Capacidad de pago, garantía y proyecto no son lo mismo
La capacidad de pago responde a una pregunta: ¿la empresa puede cumplir la cuota con su generación ordinaria de efectivo? La garantía responde otra pregunta: si ocurre incumplimiento, ¿qué respaldo existe para recuperar valor? Y la viabilidad del proyecto responde a una tercera: ¿el financiamiento tiene sentido económico y operativo?
Confundir estas tres capas es uno de los errores más costosos. Una empresa puede tener activo en garantía y aun así no ser elegible si su flujo de caja es insuficiente. Del mismo modo, un proyecto puede parecer atractivo, pero si no existe orden financiero ni trazabilidad documental, el banco puede objetarlo.
¿Qué requisitos pide normalmente una banca para un crédito comercial?
Los requisitos varían según la entidad y el perfil de la empresa, pero el patrón es consistente: información financiera reciente, documentación corporativa, soporte del uso de fondos y evidencia de capacidad de pago. Una fuente bancaria de referencia para Panamá indica como documentos mínimos estados financieros o planillas de los últimos tres años fiscales para entidades jurídicas, además de soportes laborales cuando aplican.
En la práctica, la banca quiere responder cuatro preguntas: quién es el solicitante, cómo opera, cuánto gana, y cómo pagará. Si una de esas preguntas queda débil, el expediente pierde fuerza aunque el negocio sea bueno comercialmente.
- Estados financieros: permiten evaluar rentabilidad, apalancamiento y consistencia de resultados.
- Planillas y nómina: ayudan a verificar estructura operativa y cargas fijas.
- Declaraciones o soportes fiscales: respaldan la trazabilidad de ingresos.
- Extractos y cuentas por cobrar: muestran liquidez real y disciplina de cobro.
- Documentación corporativa: acredita representación, vigencia y estructura legal.
La pregunta de fondo no es si la empresa “tiene papeles”, sino si esos papeles permiten entender el riesgo de crédito de forma ordenada. Cuando la documentación financiera es incoherente, el banco suele interpretar que el riesgo operativo o de gobernanza es mayor de lo que parece.
Variables de análisis: qué revisa el banco y por qué importa
La evaluación bancaria de un crédito comercial gira alrededor de variables cuantificables y verificables. No se trata de intuición comercial. Se trata de probar que la empresa puede soportar la deuda y que el crédito se alinea con su realidad financiera.
La primera variable es el flujo de caja. Un negocio puede mostrar ventas, pero si cobra tarde o paga muy rápido, puede no tener liquidez para servir la deuda. La segunda es el nivel de endeudamiento total, porque una empresa muy apalancada tiene menos margen para absorber nuevos compromisos. La tercera es el historial de pago, que sirve como señal de disciplina financiera. La cuarta es la estabilidad del negocio: antigüedad, continuidad operativa, concentración de clientes y dependencia de un solo proveedor o contrato.
La banca también analiza la finalidad del crédito. Si la empresa solicita capital de trabajo, busca una expansión o necesita reestructurar pasivos, cada caso exige una narrativa financiera distinta. Un préstamo para inventario debe estar respaldado por rotación y venta esperada; uno para crecer debe mostrar capacidad de absorción del mercado; uno para refinanciar debe demostrar que el problema es de estructura y no de deterioro permanente.
| Requerimiento / necesidad del cliente | Desafío financiero, regulatorio u operativo | Solución de estructuración / criterio de preparación de la organización |
|---|---|---|
| Capital de trabajo para operar sin tensión de caja | Desfase entre cobros y pagos; presión sobre liquidez | Construir flujo de caja mensual, identificar picos de salida y soportar rotación de cartera e inventario |
| Financiar expansión o nuevas ventas | La banca necesita ver viabilidad y no solo intención comercial | Presentar proyección conservadora, capacidad instalada, mercado atendible y punto de equilibrio |
| Respaldar un préstamo con garantía | La garantía puede no compensar un perfil débil de pago | Documentar capacidad de pago primero y luego complementar con avalúos, titularidad y liquidez del bien |
| Ordenar deuda existente | Riesgo de trasladar problemas estructurales a otra obligación | Separar deuda sana de deuda problemática y explicar cómo mejora el perfil financiero post-reestructura |
Fricciones, riesgos y definiciones que suelen bloquear la aprobación
Riesgo de crédito es la posibilidad de que la empresa no pague según lo pactado. Liquidez es la capacidad de convertir recursos en efectivo para cubrir obligaciones. Garantía es el respaldo que puede reducir la pérdida esperada, pero no reemplaza el análisis de pago. Estas tres definiciones ayudan a entender dónde se tranca una solicitud.
La primera fricción es la caja insuficiente. Si los cobros llegan tarde o son irregulares, el crédito puede ser técnicamente viable pero financieramente frágil. La segunda fricción es el endeudamiento total: cuando la empresa ya sostiene varias obligaciones, la cuota nueva compite con salarios, proveedores, impuestos y operación. La tercera fricción es la documentación incompleta, que impide validar la realidad del negocio y alarga o bloquea la decisión.
La cuarta fricción es la desalineación entre propósito y perfil financiero. Pedir un monto grande para expansión sin evidencia de ventas, capacidad operativa ni plan comercial sólido reduce la credibilidad del expediente. La quinta fricción es la dependencia excesiva de una garantía: si el análisis depende casi por completo de un bien y no de la capacidad de repago, el banco puede ver el caso como más riesgoso de lo que el cliente cree.
También hay un riesgo operativo frecuente: mezclar finanzas personales y de empresa. Cuando los gastos del propietario, retiros informales o transferencias sin respaldo contaminan la contabilidad, la lectura del negocio se vuelve menos confiable. La banca necesita separar lo personal de lo empresarial para interpretar la solvencia con claridad.
Cómo se traduce cada fricción en el expediente
- Caja insuficiente: se evidencia con flujos de caja, extractos y calendario de cobros y pagos.
- Endeudamiento alto: se verifica con pasivos vigentes, obligaciones mensuales y capacidad residual de pago.
- Documentación incompleta: se corrige con estados financieros, soportes fiscales, planillas y documentos corporativos actualizados.
- Garantía sobrevalorada: se contrasta con avalúos, titularidad, liquidez y facilidad de realización del activo.
- Uso de fondos poco claro: se aclara con presupuesto, objetivo del crédito y efecto esperado en la operación.
¿Cómo evaluar el riesgo de crédito antes de presentar la solicitud?
Evaluar el riesgo de crédito antes de ir al banco reduce rechazos, objeciones y pedidos de documentación adicional. El objetivo no es adornar el perfil de la empresa, sino ver cómo la banca probablemente leerá el caso y corregir antes de entrar.
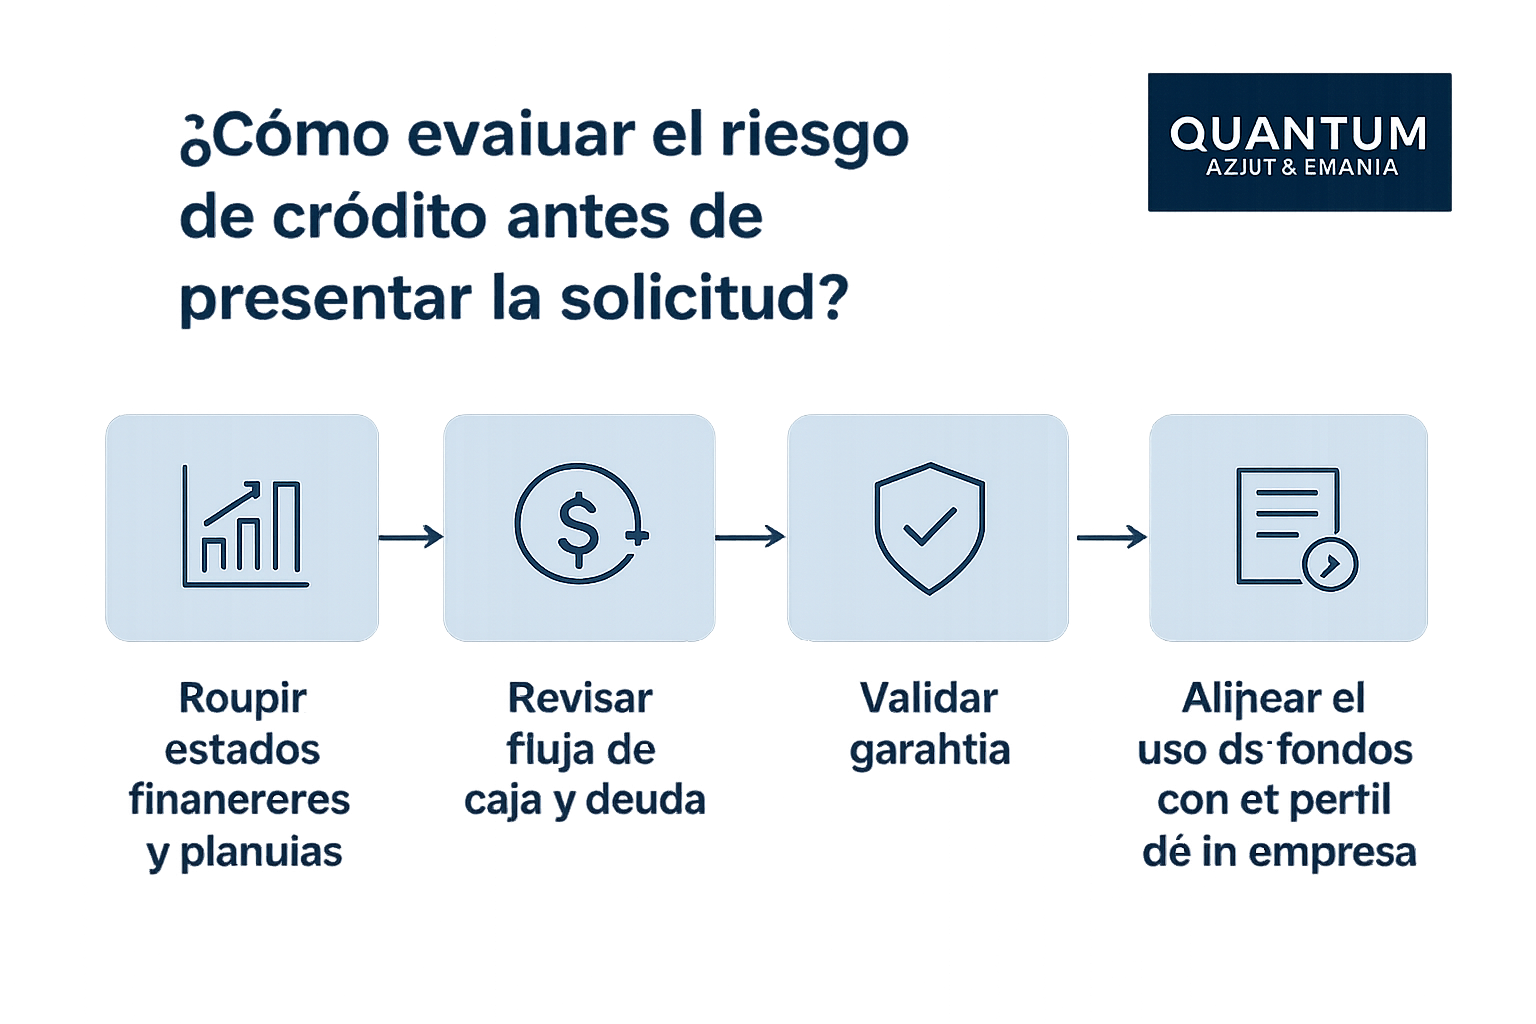
Un análisis ordenado empieza por la calidad del ingreso. No basta con vender; hay que entender cuánto entra, con qué frecuencia, quién paga, y qué tan concentrada está la cartera. Luego sigue el costo fijo y variable: planilla, arrendamientos, proveedores, impuestos y servicio de deuda. La pregunta es si, después de cubrir la operación, queda caja suficiente para atender la nueva obligación.
Después conviene revisar la deuda existente. Si la empresa ya está tensionada, un nuevo crédito puede resolver un síntoma pero agravar el problema. También es clave revisar el tipo de garantía disponible y su facilidad de realización. Un activo puede tener valor contable, pero si es difícil de liquidar o está comprometido, su peso real en la evaluación disminuye.
Finalmente, la empresa debe probar consistencia interna: ventas alineadas con estados financieros, contratos o facturas que respalden los ingresos, y una explicación clara de por qué el crédito generará valor económico. Ese cruce entre historia financiera y plan de uso es lo que vuelve creíble una solicitud.
Ejemplo / escenario empresarial ilustrativo
Una distribuidora mediana en Panamá busca una línea de crédito comercial para comprar inventario antes de la temporada alta. Comercialmente el caso parece atractivo: tiene clientes recurrentes y ventas crecientes. Sin embargo, al revisar el expediente aparecen tres tensiones. Primero, el cobro promedio de cartera supera el plazo de pago a proveedores. Segundo, la empresa ya tiene deuda de corto plazo que consume buena parte del flujo mensual. Tercero, los estados financieros no reflejan con claridad el salto de inventario que la gerencia espera financiar.
En un caso así, la conversación bancaria no debería centrarse solo en “cuánto me prestan”, sino en “cómo sostengo el ciclo”. La preparación correcta exige proyectar caja por mes, documentar la rotación de inventario, explicar el comportamiento de cobro y precisar si el crédito se usará para compras estacionales o para cubrir una brecha estructural. Si el negocio no demuestra que el inventario adicional se convertirá en ventas y luego en caja, el préstamo puede verse como un alivio temporal más que como un financiamiento sano.
Interpretación: qué significa esto para una empresa en Panamá
La lectura práctica es clara: una empresa no obtiene un crédito comercial solo por necesitarlo, sino por demostrar que puede administrarlo. En Panamá, como en otros mercados de referencia, la banca suele premiar la información ordenada, la trazabilidad documental y la coherencia entre negocio, flujo de caja y propósito del crédito.
Esto tiene una implicación importante para gerentes financieros y dueños de empresa. El expediente debe construirse antes de la solicitud, no después del rechazo. Cuando el negocio presenta estados financieros consistentes, soportes completos y una narrativa de uso del crédito con sentido operativo, la discusión con la banca cambia: deja de ser una defensa improvisada y se convierte en una evaluación técnica.
La garantía sigue siendo útil, pero no debe presentarse como sustituto de solvencia. La estructura ideal es simple: primero capacidad de pago, luego documentación robusta, después garantía como apoyo y finalmente una explicación verificable del destino de fondos. Esa jerarquía mejora la calidad del análisis y reduce fricciones innecesarias.
Si su empresa necesita revisar su perfil antes de solicitar financiamiento, el criterio correcto no es “tener suerte” con la entidad, sino llegar con evidencia suficiente para que el riesgo de crédito sea entendible y defendible.
Solicitar una evaluación estructurada con Quantum
Preguntas frecuentes
¿Qué es un credito comercial en términos simples?
Es un financiamiento que permite a la empresa obtener bienes, servicios o dinero con pago posterior. En banca, la clave no es solo recibir fondos, sino demostrar que la empresa puede devolverlos con su operación normal. Por eso se revisan ingresos, caja, deuda vigente, historial de pago y documentación financiera antes de decidir.
¿La garantía basta para que aprueben un crédito comercial?
No. La garantía ayuda a respaldar el riesgo, pero no sustituye la capacidad de pago. Si la empresa no genera flujo suficiente o tiene un nivel de endeudamiento demasiado alto, el banco puede rechazar la solicitud aunque exista un activo ofrecido como respaldo. La solvencia operativa sigue siendo el criterio central.
¿Qué documentos suelen fortalecer una solicitud?
Estados financieros recientes, planillas, soportes fiscales, extractos bancarios, documentos corporativos y evidencia del uso de fondos. También ayudan las cuentas por cobrar, contratos o facturas que expliquen la generación de ingresos. Lo importante es que la documentación permita verificar consistencia entre lo que la empresa dice y lo que realmente ocurre.
¿Qué error perjudica más la evaluación del riesgo de crédito?
Uno de los errores más serios es pedir financiamiento sin mostrar cómo se pagará. Si el flujo de caja no está ordenado, si la deuda actual ya es alta o si el destino del dinero no está claro, la solicitud se debilita. La banca necesita ver lógica financiera, no solo intención comercial.