Solicitar un préstamo para capital de trabajo en Panamá exige algo más que llenar un formulario. El banco quiere entender cómo entra el dinero, cómo sale y qué tan sostenible es el repago con la operación real del negocio. Si la solicitud mezcla necesidades, omite soportes o presenta cifras inconsistentes, el expediente pierde fuerza desde el inicio.
Resumen: este tipo de financiamiento se evalúa sobre la salud del negocio, su capacidad de pago, la coherencia de sus estados y la documentación que respalda ventas, obligaciones y uso del capital. La garantía puede apoyar la estructura, pero no sustituye una caja insuficiente ni un flujo de ingresos poco verificable. Preparar la solicitud con orden mejora la lectura del riesgo y evita retrabajos innecesarios.
Evaluar mi empresa con Q-ISA Credit
¿Qué es un préstamo para capital de trabajo?
Un préstamo para capital de trabajo es un financiamiento orientado a cubrir necesidades operativas de corto plazo del negocio. En la práctica, sirve para sostener inventario, compras recurrentes, nómina, pagos a proveedores, gastos estacionales o descalces temporales entre cobro y pago.
La lógica del banco no es financiar una idea abstracta, sino una operación que ya genera ingresos o que puede demostrarlos con evidencia. Por eso, al analizar este producto, la entidad observa si el dinero solicitado resolverá una necesidad transitoria y si esa necesidad puede pagarse con la actividad normal de la empresa. En otras palabras, evalúa el uso del capital junto con la capacidad de repago.
La referencia internacional disponible coincide en que este tipo de financiamiento se usa para costos operativos difíciles de anticipar, como inventario adicional ante un aumento súbito de demanda, y que los prestamistas revisan salud financiera general, ingresos anuales y otros factores. Esa visión es útil como benchmark, pero en Panamá la solicitud debe alinearse con los criterios específicos del banco y con la documentación que permita comprobar lo que la empresa realmente hace.
Qué evalúa el banco antes de aprobarlo
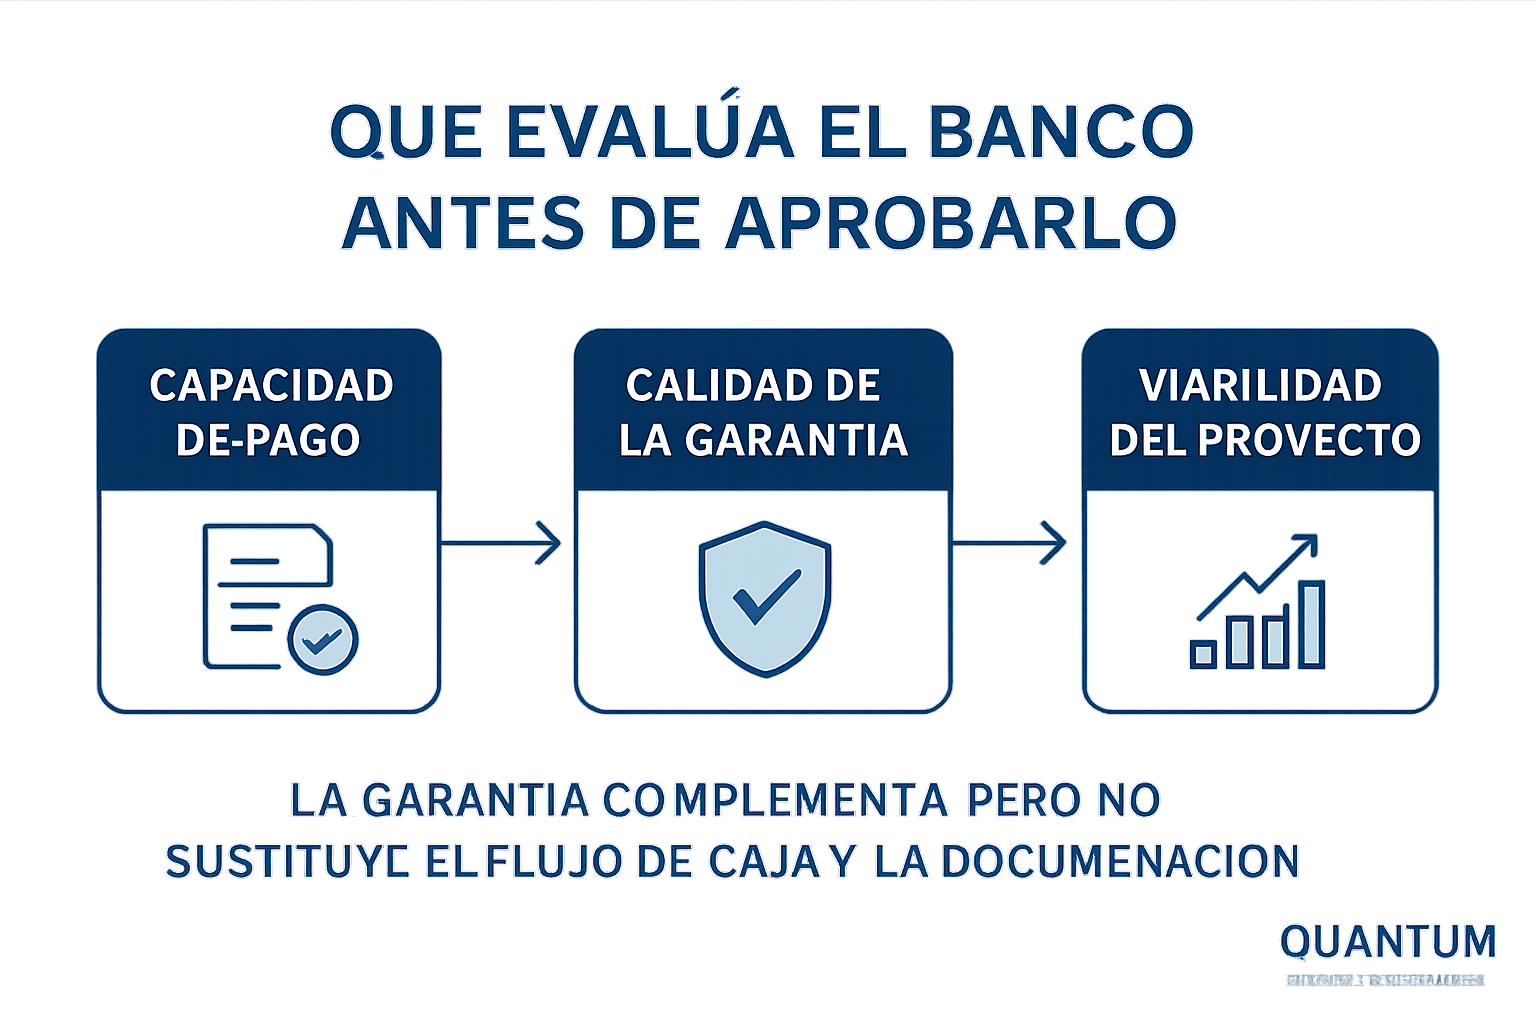
El banco evalúa primero la capacidad de pago. Quiere saber si el negocio genera suficiente flujo para atender la cuota sin comprometer operaciones esenciales. Luego analiza la calidad de la información financiera: estados de cuenta, ventas, obligaciones, antigüedad del negocio y consistencia entre lo declarado y lo observado. Finalmente, revisa el propósito del préstamo y la estructura de respaldo.
No todas las variables pesan igual. Un negocio con ventas razonables pero con movimientos bancarios erráticos, sobregiros frecuentes o deudas mal explicadas puede verse más riesgoso que otro con menores ingresos pero mejor orden documental. También importa si existen obligaciones personales de los socios que terminan mezclándose con el flujo de la empresa, porque eso dificulta medir la verdadera capacidad de pago.
En el análisis de capital de trabajo, la garantía no elimina el riesgo operativo. Puede ayudar a estructurar mejor el expediente, pero el banco seguirá mirando si el negocio produce caja suficiente. Esa distinción es clave: una garantía sólida reduce exposición, pero no convierte en viable una operación que no genera repago.
Capacidad de pago, no solo respaldo
La capacidad de pago se demuestra con ingresos repetibles, movimiento bancario consistente y obligaciones que el negocio puede atender sin tensionar su operación. La garantía, en cambio, responde a la cobertura de la exposición si algo sale mal. Son piezas distintas del mismo análisis.
Para respaldar la capacidad de pago suelen ser útiles extractos bancarios, estados financieros si existen, declaraciones fiscales, detalle de ventas y cuentas por cobrar. Si hay estacionalidad, conviene explicarla con cifras y no con supuestos. Si el negocio depende de un cliente principal, eso también debe mostrarse con honestidad porque afecta la lectura del riesgo.
Requisitos para solicitarlo en Panamá
Los requisitos préstamo capital de trabajo varían según la entidad, pero el banco suele pedir una base de identificación del negocio, información del representante legal y soportes que permitan verificar la operación. En algunas guías sectoriales del entorno panameño aparecen documentos de identificación, poderes, certificaciones y soportes societarios, lo que confirma que la forma jurídica y la trazabilidad del expediente importan. La documentación exacta depende del prestamista y del perfil del cliente.
Además, la entidad revisa si el dinero solicitado guarda relación con el tamaño del negocio. Una referencia internacional útil señala que el monto no debería desalinearse de forma importante con los ingresos del negocio, porque un préstamo fuera de escala genera presión innecesaria sobre la caja. Aunque ese criterio no es una norma panameña, sí funciona como alerta práctica al preparar la solicitud.
En la preparación, el cliente debe evitar dos errores frecuentes: pedir dinero sin una necesidad operativa clara o pedirlo sin poder demostrar de dónde saldrá el repago. La aprobación se fortalece cuando el expediente explica por qué el negocio necesita el capital hoy, cómo lo usará y qué evidencia respalda esa necesidad.
| Requerimiento / necesidad del cliente | Desafío financiero, regulatorio u operativo | Solución de estructuración / criterio de preparación |
|---|---|---|
| Comprar inventario para cubrir demanda | Desfase entre pagos a proveedores y cobros de ventas | Mostrar rotación de inventario, historial de ventas y calendario de reposición |
| Financiar nómina o gastos operativos | Caída temporal de caja o ingresos irregulares | Explicar estacionalidad, depósitos recurrentes y capacidad real de absorber la cuota |
| Sostener crecimiento de corto plazo | Falta de trazabilidad entre el uso del dinero y el repago | Vincular el monto solicitado con una fuente concreta de ingresos y un plan de uso |
| Respaldar la solicitud con garantía | Confundir colateral con capacidad de pago | Usar la garantía como apoyo, no como sustituto del flujo del negocio |
Documentación necesaria para la solicitud
La documentación es la base de la evaluación. Cuando el banco recibe un expediente incompleto, inconsistente o difícil de verificar, el análisis se ralentiza y la decisión se debilita. Por eso, el objetivo no es reunir papeles por volumen, sino armar una carpeta que permita leer el negocio con claridad.
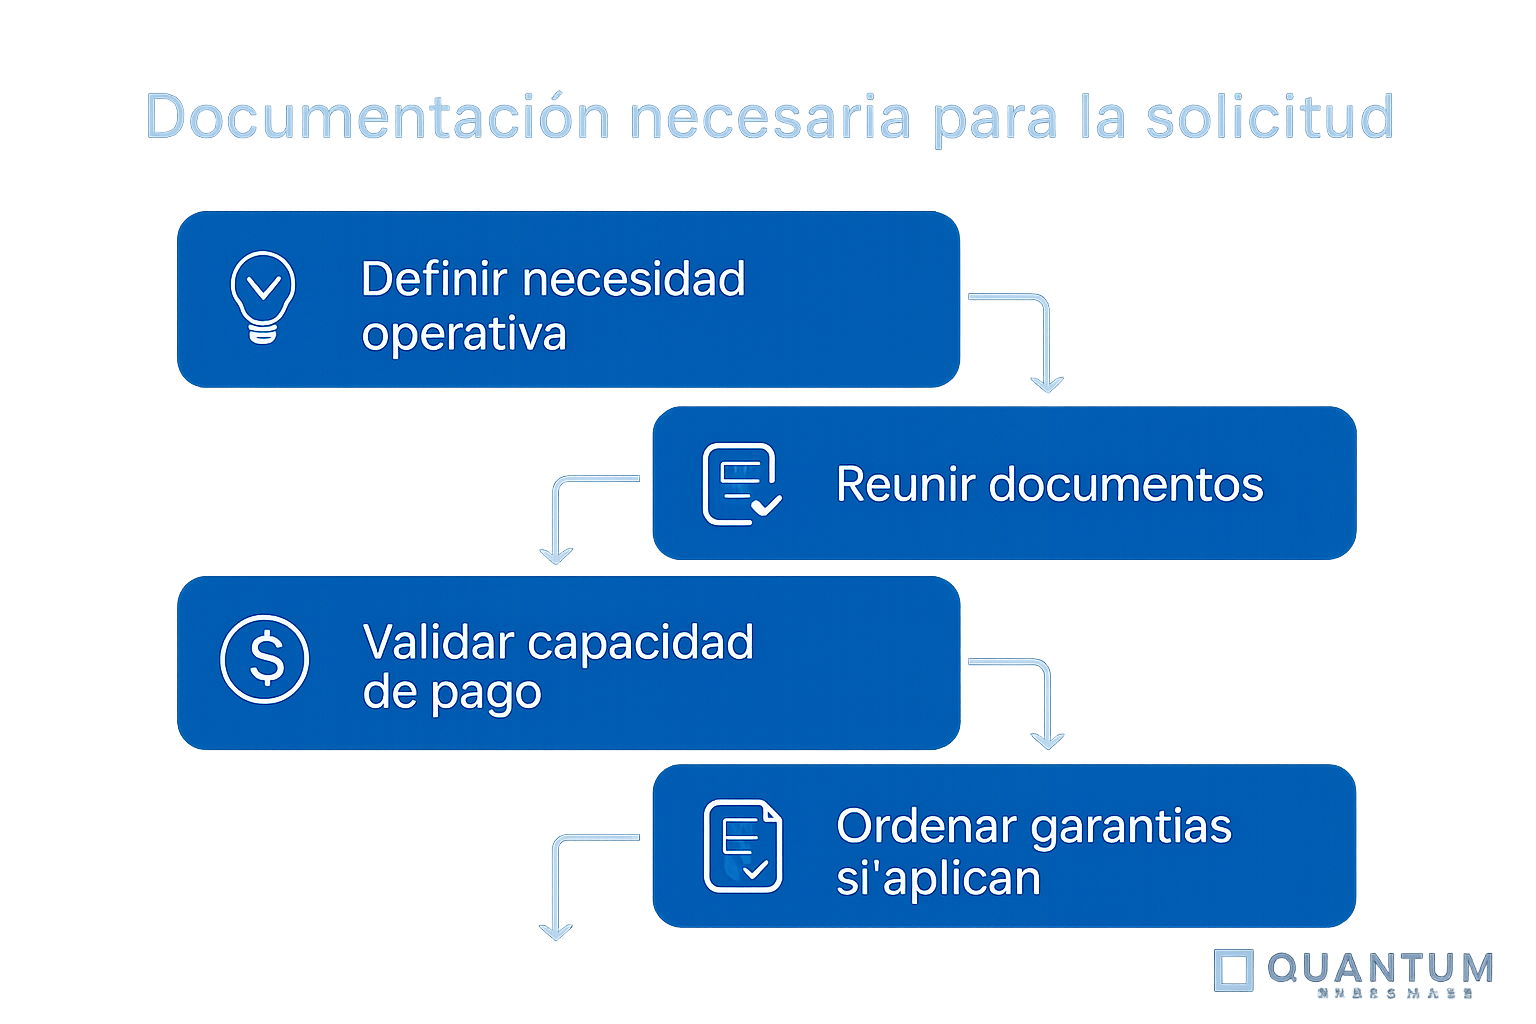
Como referencia práctica, suelen ser relevantes los estados de cuenta del negocio, identificación de los firmantes, documentos societarios, declaración o soporte fiscal, y cualquier evidencia que ayude a confirmar ventas, obligaciones y propiedad del negocio. Si el préstamo se estructurará con garantías, también se requerirán los soportes asociados al activo ofrecido y a su titularidad. La clave es que cada documento responda una pregunta concreta del analista: quién solicita, qué opera, cuánto genera, cuánto debe y cómo repaga.
Si la empresa tiene socios, apoderados o estructuras más complejas, la trazabilidad legal debe estar ordenada. Esto no solo agiliza el estudio; también reduce observaciones de última hora. Un expediente limpio comunica control interno, disciplina financiera y menor riesgo de información incompleta.
Qué documentos suelen ayudar más
- Estados de cuenta bancarios del negocio que muestren movimiento consistente.
- Identificación y datos del representante legal o firmantes autorizados.
- Soportes societarios y de representación, si aplican.
- Declaraciones fiscales o evidencias equivalentes que respalden ventas e ingresos.
- Documentación de garantías, si el crédito la requiere.
Fricciones comunes que retrasan o debilitan la aprobación
Un préstamo para capital de trabajo se frena cuando el banco no puede validar con rapidez la lógica del negocio. La primera fricción suele ser la inconsistencia entre lo que la empresa declara y lo que muestran sus cuentas. La segunda es la mezcla entre finanzas personales y empresariales, que vuelve difusa la lectura del flujo real.
Otra fricción importante aparece cuando el monto solicitado no se relaciona con la capacidad de pago. Si el negocio pide más de lo que sus ingresos pueden absorber, el análisis se vuelve defensivo. También afecta la falta de explicación sobre deudas existentes, sobregiros o movimientos atípicos. El banco no necesita perfección, pero sí coherencia.
La cuarta fricción es operativa: expedientes incompletos, documentos vencidos o respaldos que no coinciden entre sí obligan a repreguntar. En solicitudes de capital de trabajo, esa repetición erosiona la velocidad de respuesta y puede cambiar la percepción de riesgo. Preparar mejor no significa maquillar; significa presentar información verificable, completa y ordenada.
Cómo mejorar tus posibilidades de aprobación
Mejorar la solicitud no depende de un truco, sino de alinear tres capas: negocio, cifras y documentos. Primero, el cliente debe definir para qué necesita el capital y cuánto impacto tendrá en la operación. Segundo, debe comprobar que el flujo del negocio soporta la cuota sin ahogar el trabajo diario. Tercero, debe presentar soportes que permitan revisar esa historia sin vacíos.
Los prestamistas suelen valorar cuando el expediente demuestra estabilidad, consistencia en ingresos y un uso claro de los fondos. En la práctica, eso significa que el negocio no solo pide financiamiento, sino que explica cómo ese financiamiento se traducirá en actividad comercial. Si el uso es inventario, debe verse la rotación; si es nómina, debe verse la capacidad de sostenerla; si es un descalce temporal, debe verse cuándo entra el efectivo.
También ayuda revisar las obligaciones existentes antes de aplicar. La solicitud mejora cuando el cliente sabe qué deudas tiene, cuánto paga y qué espacio real le queda para asumir una nueva cuota. Esa lectura previa evita sobreendeudamiento y fortalece la negociación con el banco.
Ejemplo empresarial: una empresa de distribución que necesita inventario
Una distribuidora de consumo masivo anticipa una temporada de mayor demanda y necesita comprar inventario adicional antes de cobrar las ventas. El negocio ya vende de forma recurrente, pero los proveedores exigen pago rápido mientras que varios clientes pagan a crédito. El gerente prepara la solicitud con extractos bancarios, el histórico de ventas, la rotación de inventario y una explicación clara del pico estacional.
Al revisar el expediente, el banco no solo mira el monto pedido. También verifica si la empresa realmente mueve inventario con suficiente velocidad para convertir esa compra en ventas cobrables. Si la caja muestra depósitos regulares y la temporada está bien documentada, la operación luce más defendible. Si, en cambio, la empresa mezcla gastos personales con cuentas operativas o no puede probar la relación entre compra y repago, el riesgo percibido sube. El ejemplo muestra que el problema no es pedir capital, sino demostrar con evidencia que ese capital circulará de vuelta a través del negocio.
Alternativas y criterio de decisión
No toda necesidad operativa debe resolverse del mismo modo. A veces el préstamo es adecuado; otras veces conviene revisar si el negocio necesita ajustar inventario, renegociar plazos con proveedores, ordenar cobros o buscar una estructura distinta. La decisión correcta depende de la presión de caja, la urgencia y la trazabilidad del repago.
Si el objetivo es cubrir una brecha transitoria y el negocio ya produce ingresos verificables, el préstamo para capital de trabajo puede ser una solución razonable. Si la empresa todavía no puede sostenerse con su operación, la deuda puede agravar el problema. Por eso, antes de aplicar, conviene preguntarse si la necesidad es realmente de circulante, si existe evidencia del uso de los fondos y si el flujo puede absorber la cuota sin comprometer la operación.
La mejor solicitud es la que el banco puede entender rápido y defender internamente. Si el expediente muestra capacidad de pago, documentación limpia y un destino coherente para el dinero, la evaluación gana consistencia. Si además el cliente prepara sus soportes con anticipación, reduce observaciones y mejora el ritmo de respuesta.
Evaluar mi empresa con Q-ISA Credit
Preguntas frecuentes
¿La garantía reemplaza la capacidad de pago?
No. La garantía ayuda a respaldar la exposición del préstamo, pero el banco sigue mirando si el negocio genera caja suficiente para pagar. Si la empresa no demuestra ingresos consistentes, un activo ofrecido en garantía no corrige por sí solo la debilidad del flujo. Por eso, la lectura financiera del negocio sigue siendo central.
¿Qué revisa más el banco: ventas o movimiento bancario?
Ambos importan, pero el movimiento bancario suele ser decisivo porque muestra cómo entra y sale el dinero en la práctica. Las ventas declaradas deben coincidir con depósitos, estacionalidad y obligaciones visibles. Cuando hay diferencias, el expediente pierde credibilidad y el análisis se vuelve más conservador.
¿Es un problema mezclar cuentas personales y del negocio?
Sí, porque dificulta separar la operación real de la empresa del gasto personal. Esa mezcla complica la evaluación de ingresos, costos y capacidad de pago. Lo ideal es que la solicitud esté respaldada por una cuenta comercial ordenada y por información que permita leer el negocio sin ruido.
¿Qué documento suele faltar más en una solicitud?
Depende de la empresa, pero lo más frecuente es que falte coherencia entre documentos, no solo un papel puntual. Puede haber estados de cuenta, pero sin explicación del uso del dinero; o soportes societarios, pero sin respaldo financiero suficiente. La aprobación mejora cuando toda la carpeta cuenta la misma historia con cifras verificables.