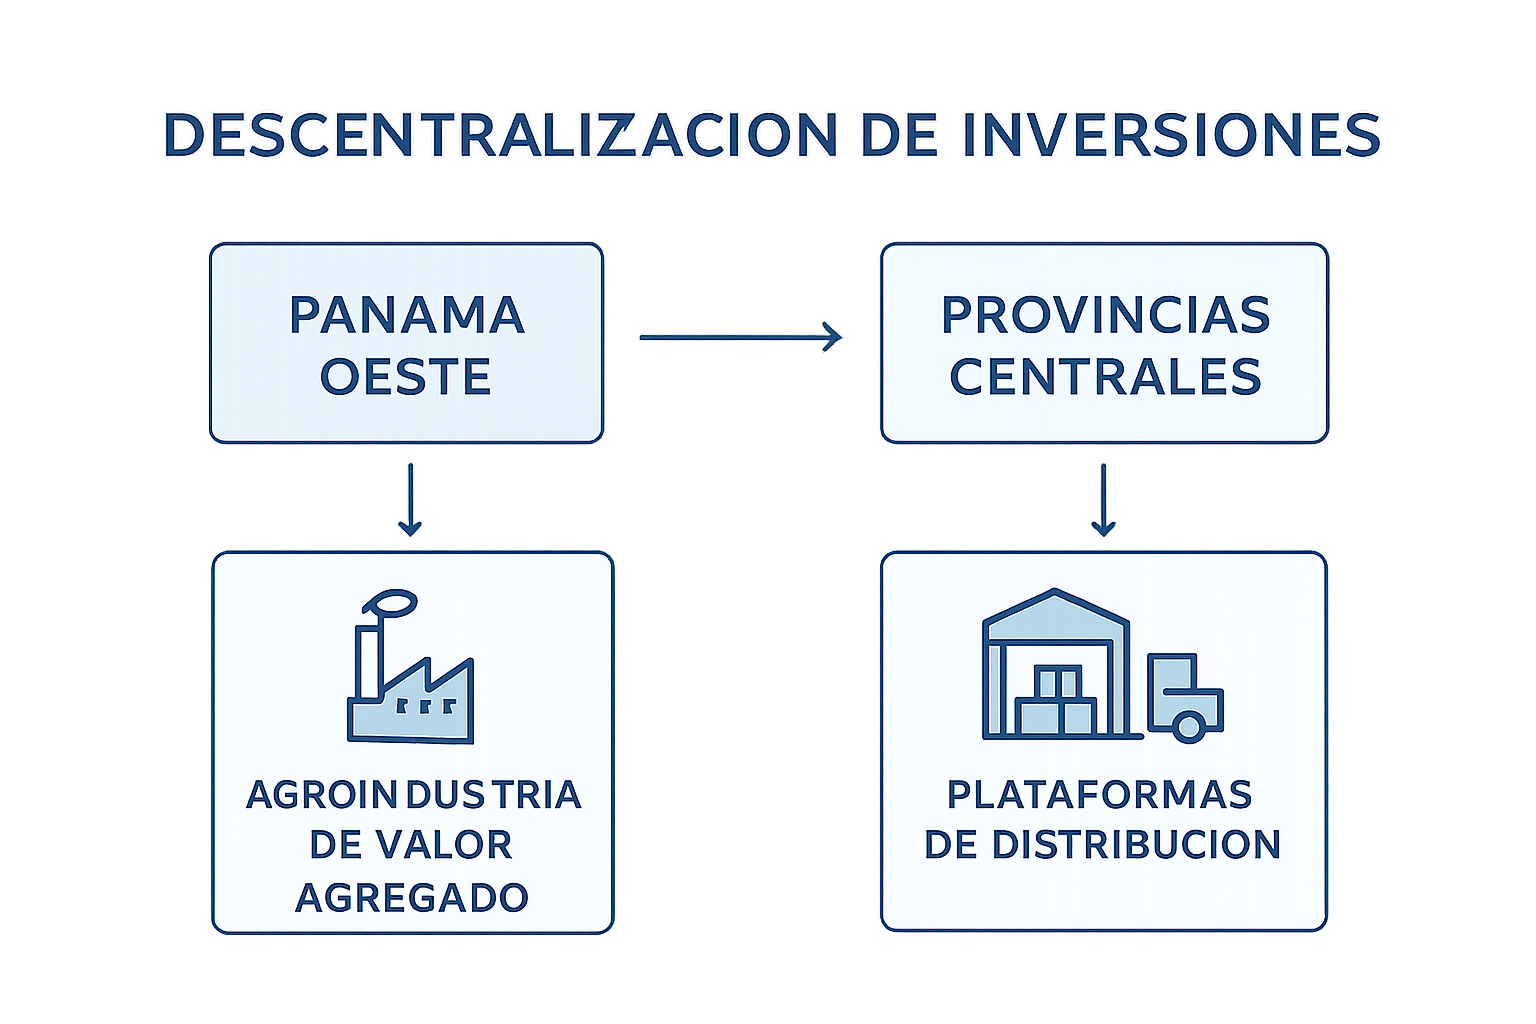
El flujo de capital privado y público hacia Panamá Oeste y Provincias Centrales redefine la geografía económica del país mediante obras de conectividad y proyectos agroindustriales. La consolidación de estos polos exige monitorear la ejecución presupuestaria, la capacidad de los servicios básicos y la bancarización regional.
Contexto original: El flujo de capital privado y público hacia Panamá Oeste y Provincias Centrales redefine la geografía económica del país mediante obras de conectividad y proyectos agroindustriales. La consolidación de estos polos exige monitorear la ejecución presupuestaria, la capacidad de los servicios básicos y la bancarización regional. Fuente original: Ministerio de Obras Públicas (MOP) – Proyectos de Infraestructura Vial
El mapa de inversiones de Panamá atraviesa un proceso sostenido de diversificación geográfica, impulsado por el avance de proyectos troncales de infraestructura en Panamá Oeste y el desarrollo de iniciativas agrologísticas, comerciales e inmobiliarias en las Provincias Centrales (Coclé, Herrera, Los Santos y Veraguas). La concentración histórica del producto interno bruto en el área metropolitana de la capital comienza a equilibrarse a medida que se reducen los tiempos logísticos de traslado y se habilitan nuevas zonas de desarrollo productivo. Para los comités ejecutivos y directores de finanzas, este desplazamiento territorial no solo abre oportunidades de adquisición de suelo, instalación de centros de distribución y desarrollo de soluciones residenciales, sino que también introduce desafíos operativos asociados a la capacidad de la red de servicios públicos, trámites municipales y disponibilidad de mano de obra calificada.
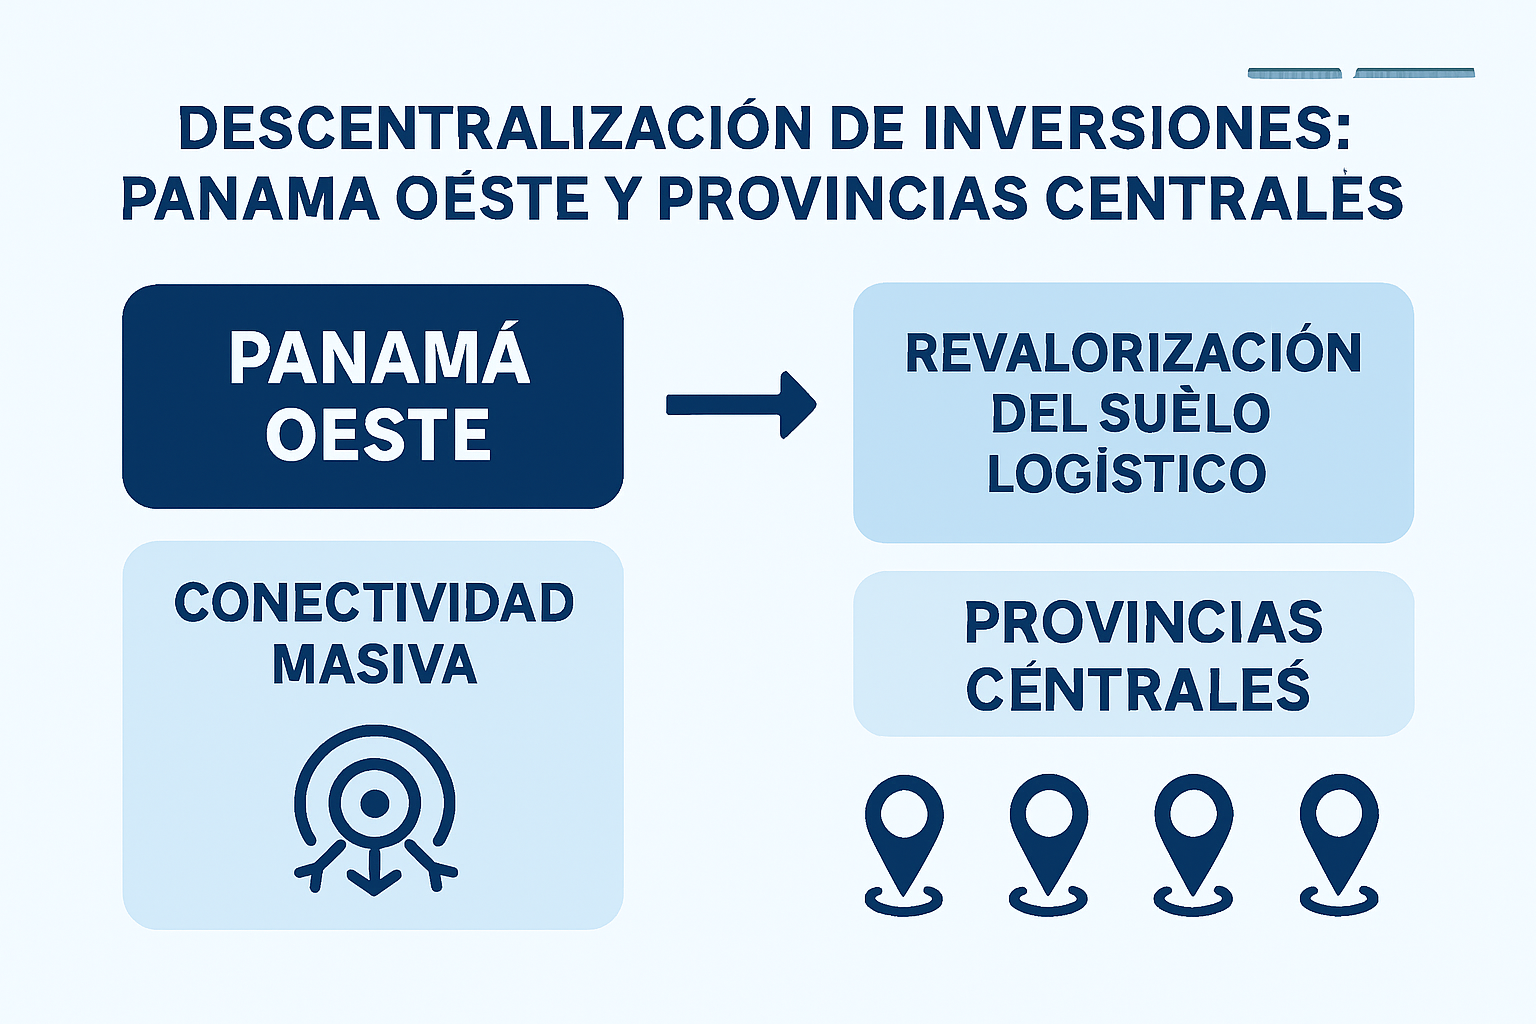
Panamá Oeste: Conectividad masiva y revalorización del suelo logístico
La provincia de Panamá Oeste se mantiene como el principal polo de absorción de inversiones vinculadas a transporte masivo y vialidad estructurante. El seguimiento técnico de las obras gubernamentales registradas por el Ministerio de Obras Públicas y las entidades ejecutoras de transporte masivo confirma que la extensión de la conectividad hacia los distritos de Arraiján y La Chorrera continúa actuando como el principal dinamizador del valor inmobiliario y comercial. La integración progresiva de estos sistemas reduce la fricción del transporte interurbano, transformando lo que tradicionalmente fue una zona de ciudades dormitorio en un corredor con potencial para la radicación de parques logísticos de última milla y centros de servicios compartidos.
Como inferencia comercial, se proyecta que la reducción de los tiempos de desplazamiento hacia la ciudad capital forzará una reconversión del uso de suelo a lo largo de las vías arteriales de Panamá Oeste. Las empresas de consumo masivo y distribución minorista están evaluando la reubicación de facilidades de almacenamiento intermedio para abastecer tanto a la creciente densidad demográfica local como a los mercados del interior. No obstante, el rendimiento efectivo de estos activos dependerá de la sincronización entre las entregas de infraestructura vial y los planes de ordenamiento territorial municipal, cuya actualización aún presenta rezagos normativos considerables en los gobiernos locales de la provincia.
Provincias Centrales: Agroindustria de valor agregado y plataformas de distribución
En el eje de las Provincias Centrales, la actividad inversora se concentra prioritariamente en la modernización agroindustrial, plantas de procesamiento de alimentos, energía solar fotovoltaica y plataformas de acopio y distribución regional. La posición geográfica de ciudades como Divisa, Aguadulce, Chitré y Santiago consolida a esta franja como un nodo natural de distribución para el mercado doméstico. Los registros sectoriales disponibles en el Ministerio de Comercio e Industrias reflejan un interés continuo en la formalización de proyectos agroexportadores y la adopción de cadenas de frío mejoradas, orientadas a satisfacer tanto estándares internacionales de exportación como la demanda hotelera y residencial nacional.
Desde una perspectiva analítica, la atracción de capital en Provincias Centrales responde a una búsqueda deliberada de optimización de costos operativos frente a la plaza metropolitana, donde los costos de suelo, arrendamiento y mano de obra resultan más elevados. Sin embargo, para que los modelos de retorno de inversión de plantas agroindustriales y centros de empaque alcancen las tasas proyectadas, es imperativo auditar la estabilidad del suministro eléctrico en los circuitos rurales y la disponibilidad de agua industrial, dos variables que continúan generando volatilidad operativa y sobrecostos en equipamiento de respaldo energético para los operadores privados.
Régimen de incentivos y radicación de operaciones productivas
La articulación de instrumentos normativos de atracción de inversiones gestionados por el Ministerio de Comercio e Industrias, tales como regímenes especiales de zonas francas y esquemas de incentivo agroindustrial, continúa siendo la base sobre la cual se estructuran las decisiones de relocalización corporativa hacia el interior del país. La posibilidad de acceder a beneficios fiscales y aduaneros en polígonos industriales fuera del eje canalero representa una ventaja financiera clave para empresas manufactureras ligeras y plantas de ensamblaje orientadas al mercado regional.
La lectura estratégica para las juntas directivas señala que la sola existencia de un régimen tributario favorable no es suficiente para asegurar la rentabilidad a largo plazo. Es indispensable verificar en terreno la certidumbre jurídica de los títulos de propiedad inmobiliaria fuera de la capital, donde persisten fincas con derechos posesorios o traslapes catastrales que requieren procesos de titulación y saneamiento previo. La estructuración de compras corporativas de terrenos en Coclé o Veraguas exige un proceso riguroso de debida diligencia catastral antes de comprometer fondos de capital o emitir compromisos de compra vinculantes.
Liquidez y financiamiento bancario en plazas regionales
La viabilidad de los proyectos de inversión en el interior del país está estrechamente ligada a la disposición y apetito de riesgo del sistema bancario local. Los informes de estabilidad y crédito de la Superintendencia de Bancos de Panamá y las proyecciones macrofinancieras del Ministerio de Economía y Finanzas indican una canalización regular de liquidez hacia el crédito comercial, de construcción e hipotecario en provincias fuera del área metropolitana, aunque con condiciones de garantías colaterales más estrictas en comparación con proyectos ubicados en el centro financiero capitalino.
Como lectura financiera, se observa que las entidades bancarias están evaluando los proyectos en Panamá Oeste y Provincias Centrales bajo criterios de cobertura de servicio de deuda más conservadores, exigiendo mayores porcentajes de preventa o contratos de arrendamiento corporativo a largo plazo (build-to-suit) antes de desembolsar tramos interinos de construcción. Para los desarrolladores e inversionistas, esto implica la necesidad de robustecer el capital propio (equity) de arranque y estructurar esquemas de co-inversión o emisión de deuda privada regional para sortear los umbrales de pre-requisitos exigidos por la banca comercial.
Riesgos operativos y brechas de servicios públicos en el interior
El ritmo de expansión del capital privado en Panamá Oeste y Provincias Centrales enfrenta limitantes críticas derivadas de la capacidad de la infraestructura pública básica. De acuerdo con las publicaciones estadísticas y de gestión de recursos monitoreadas por la Contraloría General de la República, los niveles de ejecución de obras de saneamiento, distribución de agua potable y reforzamiento de subestaciones eléctricas presentan rezagos que afectan directamente a los nuevos desarrollos urbanísticos e industriales.
La inferencia operativa para las corporaciones es directa: el presupuesto de capital (CAPEX) de cualquier proyecto en estas zonas debe incorporar contingencias para la instalación de pozos profundos, plantas de tratamiento de aguas residuales y sistemas redundantes de generación eléctrica. Omitir estas partidas durante la fase de factibilidad puede derivar en retrasos severos de entrega y en penalizaciones contractuales frente a clientes corporativos que demandan continuidad operativa total.
Qué hacer esta semana
- Auditoría de cartera y activos territoriales: Revisar el portafolio de activos inmobiliarios y contratos de arrendamiento en Panamá Oeste y Provincias Centrales, verificando el estado de titulación y saneamiento catastral de cada finca.
- Validación de CAPEX en servicios básicos: Exigir a los equipos de ingeniería y finanzas la inclusión de partidas de contingencia para respaldo de agua y energía eléctrica en todos los proyectos en diseño o construcción fuera de la capital.
- Monitoreo de convocatorias y avances de obra pública: Dar seguimiento semanal a las licitaciones y reportes de avance de conectividad vial en el portal del Ministerio de Obras Públicas para ajustar cronogramas logísticos.
- Estructuración de financiamiento: Entablar mesas de trabajo con los oficiales de crédito corporativo de la banca local para asegurar líneas interinas de construcción con umbrales de preventa adaptados a la realidad de la demanda regional.
Fuentes
- Ministerio de Obras Públicas (MOP) – Proyectos de Infraestructura Vial (fuente institucional)
- Ministerio de Comercio e Industrias (MICI) – Regímenes Especiales y Agroindustria (fuente institucional)
- Ministerio de Economía y Finanzas (MEF) – Estadísticas Macroeconómicas y Fiscales (fuente institucional)
- Superintendencia de Bancos de Panamá (SBP) – Informes de Actividad Bancaria (fuente institucional)
- Contraloría General de la República – Informes de Ejecución e Inversión Pública (fuente institucional)
Asesores Financieros · Quantum Panamá